L’assegurança de salut en UK. Com afectarà el Brexit?

UNcorredoria-brexit

Per començar, pertànyer a la Unió Europea implica acatar i respectar les “quatre llibertats fonamentals”: la lliure circulació de treballadors, mercaderies, serveis i capitals. Aquestes lleis afecten de manera orgànica en el correcte funcionament de qualsevol país. Són moltes les veus que s’han alçat sobre la preparació que està duent a terme el Regne Unit per enfrontar-se al Brexit i pel que sembla s’estan preparant per al pitjor: un Brexit dur. Però realment, com afectarà això als expatriats i als visitants?

Es podrà utilitzar la targeta sanitària europea?

La veritat és que, fins ara, tots els ciutadans europeus de vacances a l’UK tenien dret a l’atenció sanitària gratuïta, ja que la sanitat pública és universal al Regne Unit (malgrat que alguns hospitals emeten una factura simbòlica). Per als treballadors en actiu al Regne Unit, país en el qual està cotitzant i pagant impostos, també tindran dret a l’assistència sanitària.

Segons la Finestreta Única del Brexit, el metge de capçalera i les consultes d’infermeria en atenció primària són gratuïtes per a tots, ja sigui com a pacient NHS (Sistema Nacional de Salut) o com a pacient temporal (quan el pacient està més de 24 hores i menys de 3 mesos). Aquesta ha estat la realitat fins ara i ho serà fins al 31 de desembre de 2020. No obstant això, l’existència del període transitori està condicionada al fet que la Unió Europea i Regne Unit aconsegueixin un acord de sortida.

Què ocorrerà quan expiri el termini?

Segons la Comissió Europea no s’ha acordat que pugui utilitzar-se la Targeta Sanitària Europea durant futures vacances al Regne Unit. Per als europeus que avui resideixen legalment al Regne Unit podran recórrer a la sanitat pública del país (NHS), fins i tot en cas de Brexit dur. El Govern britànic està buscant acords d’assistència sanitària recíprocs, ja sigui amb la Unió Europea o amb els països de manera individual.

Molts experts ja han anunciat que aquells visitants que vulguin viatjar al Regne Unit, obtinguin una assegurança mèdica amb cobertura sanitària per a tota la seva estada, ja que hauran de pagar pels serveis hospitalaris rebuts. En el cas dels estudiants i pensionistes, els costos mèdics recauran sobre el país d’origen.

Perquè la sanitat en UK continuï sent com fins ara, s’hauran d’aconseguir acords bilaterals amb Espanya. Si això no ocorre i vols viatjar tranquil a Gran Bretanya, hauràs de contractar una assegurança de viatge que cobreixi la teva estada allà de la millor forma possible. Posa’t en contacte amb la teva corredoria de confiança per ser assessorat per un expert i saber quina és la millor opció.
Com protegir-se dels accidents laborals

UNcorredoria-accidents

Dos punts importants de la geografia espanyola han sofert accidents laborals en aquest últim mes i mig: en primer lloc, la deflagració de la petroquímica de Tarragona IQOXE. En segon lloc, l’ensulsiada en l’abocador de la localitat biskaïna de Zaldibar, responsabilitat de Verter Reciclyng.

En el cas de l’empresa catalana l’accident va causar tres morts i set ferits, un d’ells greu. No obstant això, la xifra de danys a persones podria ascendir a 200 afectats. En el cas de l’empresa basca, hi ha dos desapareguts que han quedat soterrats després de l’ensulsiada i encara no han trobat els cossos. A més, s’estan investigant els danys ambientals, ja que l’abocador de Zaldibar havia rebut fins a 2,625 tones de “materials de construcció que contenen amiant”.

Assegurances contractades

Les assegurances contractades per totes dues empreses eren, en el cas de IQOXE, el de Responsabilitat Civil amb AIG i l’assegurança de Danys amb Allianz. En el cas de l’abocador biskaïno, l’aprovació de la llicència passava per contractar una Assegurança de Responsabilitat Civil per una quantia d’un milió d’euros, fixada pel Govern Basc.

Avui dia, no ha transcendit el nom de la companyia amb qui tenia contractat l’assegurança l’empresa basca. No obstant això, aquesta quantitat hauria de cobrir el risc d’indemnització pels possibles danys causats a terceres persones o als seus béns, i els costos de reparació i recuperació del medi ambient alterat, derivats de l’exercici de l’activitat.

L’impacte mediàtic dels dos casos ha estat considerable, però en el cas de l’abocador, les conseqüències mediambientals podrien ser molt perilloses a causa de l’amiant. Les empreses que per la seva activitat poden causar danys per contaminació mediambiental haurien de reparar en la contractació d’aquesta mena d’assegurances.

La contaminació assegurada, és aquella que es produeix de manera accidental i aleatòria, és a dir, que és extraordinària i no s’ha causat de manera intencionada o consentida. És per aquesta raó que es fa necessari comptar amb una assegurança de Responsabilitat Mediambiental, que no hauríem de confondre-la amb la Contaminació Accidental. És un matís important, perquè malgrat que algunes pòlisses cobreixen la contaminació accidental, no cobreixen la Responsabilitat Civil Mediambiental.

Responsabilitat Civil Mediambiental

Recordar que molts grups empresarials requereixen d’una pòlissa de Responsabilitat Civil Mediambiental. Depenent de l’activitat que realitzis el teu corredor et pot assessorar sobre l’obligatorietat d’aquesta pòlissa, o la previsió de tenir-la.

Malgrat ser extrems, aquests accidents són totalment factibles en qualsevol empresa. Els accidents laborals més freqüents en el treball passen per caigudes des de les altures, contactes elèctrics, corts, incendis, sobreesforços o fatiga. Però assegurar la teva empresa, és assegurar la teva tranquil·litat.

La contractació d’una assegurança per a la teva empresa sempre dependrà del conveni laboral de cada sector, però les Assegurances d’Accidents són obligatoris a la majoria de convenis. Com a empresa tens l’obligació de cuidar i protegir als teus treballadors.

Assegurança d’Accidents

L’Assegurança d’Accidents serà indispensable per a fer front a possibles danys que sofreixin els empleats durant la seva activitat laboral. Les cobertures d’aquest segur protegeixen enfront de la gran invalidesa, la invalidesa absoluta o la defunció. Aquest tipus de pòlissa també inclou altres garanties addicionals, com l’hospitalització, assistència sanitària per accident o defunció per causes naturals.

També és important tenir en compte l’Assegurança de Responsabilitat Civil Patronal, que s’ocupa d’indemnitzar al treballador accidentat, sempre que l’empresa tingui responsabilitat directa d’aquest accident. No és una assegurança obligatòria, però és una protecció centrada en l’empresari o la gerència del negoci.

Invertir en una bona assegurança és invertir en tranquil·litat i com empresari@ necessites estar en bones mans. Deixa’ns assessorar-te per a trobar la millor solució, aquella amb la qual puguis dormir tranquil cada nit.

Què passa després de Gloria?

UNcorredoria-temporal

Gloria va passar, la calma va tornar, pero Gloria va deixar al seu pas 13 persones que van perdre la vida i nombroses destrosses materials. Campos totalment negats, ratxes de vent que van superar els 120km/h i precipitacions acumulades de 428l/m² i pèrdues milionàries.

Enfront d’aquesta mena de fenòmens de la naturalesa com Gloria, el Consorci de Compensació d’Assegurances, un organisme públic dependent del Ministeri d’Economia, té l’obligació d’indemnitzar alguns dels danys que aquests imprevistos originin. Alguns dels casos contemplats pel CCS són les inundacions extraordinàries, terratrèmols, sismes submarins, erupcions volcàniques, tempestat ciclònica atípica i caiguda de cossos siderals i aerolitos.

Consorci de Compensació d’Assegurances

Actualment, el CCS assegura que ja s’està fent càrrec dels danys ocasionats i recorda que se’ls pot contactar per a reclamar indemnitzacions pels danys ocasionats. Les cobertures, en el cas de Gloria, se centraran en les inundacions, les filtracions provinents de l’exterior o els vents de més de 120km/h, entre altres.

Cal destacar, que el Consorci finança amb una part de les tarifes que es paguen a l’assegurança pel que aquells que no estiguin assegurats no rebran cap indemnització.

Seran indemnitzables pel Consorci aquells danys que afecten persones o béns sobre els quals s’ha contractat una assegurança en qualsevol companyia d’assegurances autoritzada, i sempre que la pòlissa estigui vigent en el moment de produir-se els danys i l’assegurat es trobi al corrent del pagament de la prima.

El Consorci es fa càrrec de la indemnització dels danys sobre la base de la mateixa pòlissa contractada amb l’entitat asseguradora. Això significa que, a l’hora d’indemnitzar, el Consorci tindrà en compte els mateixos béns, el mateix capital assegurat i resta de condicions (primer risc, límits d’indemnització, etc.) establerts en aquesta pòlissa d’assegurança per a aquestes contingències.

En la teva corredoria de confiança podran ajudar-te a sol·licitar la compensació al Consorci; ells seran els qui obrin el comunicat i tramitin qualsevol document que sigui necessari. En aquests casos, és imprescindible que t’assessorin professionals per a agilitar qualsevol gestió.

Consells per a estalviar a l’hivern

UNcorredoria-estalvis-hivern

Encara ens queda una mica d’hivern per davant i depenent de la zona geogràfica, el fred s’allargarà més. No importa si combats temperatures sota zero o només matins i nits fredes, fent petits canvis a casa, es pot combatre una factura astronòmica. També pots mantenir la teva casa calenta i sentir-te cómod@ durant l’hivern, sense grans inversions.

1. Aprofita la llum solar

Principalment, tenim el sol a més d’aportar-nos una meravellosa llum, també ens aporta calor. A diferència dels països nòrdics, on a penes tenen llum solar cada dia, aquí tenim la sort de tenir llum solar també a l’hivern. Recorda obrir sempre les cortines al matí i a la nit, tanca-les; així evites la pèrdua de calor a través dels cristalls.

2. Aisla portes i finestres

Amb una petita inversió, pots instal·lar cortinetes de plàstic en portes i finestres; és una manera d’evitar perdre calor o que s’infiltri el fred exterior. No permetis fugides de calor per cap orifici o escletxa. Existeixen plàstics especials que s’adhereixen als cristalls i augmenten l’aïllament.

3. Il·luminació eficient

Si encara no has llevat els adorns de nadal, ja va sent hora (encara que siguin de Led). D’altra banda, emprar aquest tipus de bombetes a casa (Leds) farà que consumim un 90% menys d’energia elèctrica, oferint la mateixa quantitat de llum. Encara que és obvi, recorda apagar les llums quan sortim d’una habitació.

4. Reordena les habitacions

L’hivern és un bon moment per a acomodar els mobles de les habitacions. Analitzant les entrades de sol, les parets i les portes podrem identificar on instal·lar les butaques, el sofà i altres mobles on romans molt temps. Cerca grans i mitjanes catifes per a posar en el sòl, així ajudarem a evitar la pèrdua de calor. Busca cortines gruixudes i de teixits “aïllants” per a les finestres, pots substituir-les per altres més lleugeres quan arribi la primavera i l’estiu.

5. No assequis la roba en els radiadors

És pràctic, però no és un bon costum. Per a mantenir una sensació tèrmica ideal sense gastar excessivament en llum, és millor no utilitzar els radiadors com a assecadors de roba humida. Cobrir el radiador augmentarà el nostre consum de llum i, per tant, també el de la nostra factura.

Finalment, aquests consells serveixen per a estalviar, però hi ha més mètodes per a fer-ho. Pregunta en la teva corredoria de confiança quina és l’opció que millor s’adapta a tu i la teva economia i deixa’t assessorar.

Expectatives vs. Realitat: consells per a no deixar la dieta

UNcorredoria-fent-dieta

Quantes vegades has intentat posar-te en forma? Has pensat, enguany sí, aquest estiu arribo a la platja com Déu mana. Però t’ocorre el que a tots, que la realitat supera les expectatives i fer dieta, es complica.

Arribes al primer dia de platja, amb paüra, blanc@ com el Taj Mahal i amb l’expectativa més viva que mai, però poc practicada. No passa res! Nosaltres no portem la solució, perquè bàsicament és a les teves mans, però sí que tenim algun consell que et pot ajudar. Abans de fer qualsevol pas en fals, fixa’t uns objectius realistes. I amb realistes no volem dir perdre 10 quilos en un mes, no, això no és realista perquè igual no et sobren ni la meitat de quilos.

Objectius realistes

Quan parlem d’objectius realistes, volem que el que decideixis des d’un punt de vista saludable. Posar-se en forma no significa passar fam o estar feble. Posar-se en forma és menjar sa i fer exercici. És important que et fixis el dia que començaràs la dieta, però igual d’important és posar-te un termini per a acabar-la, com per exemple, tres mesos. Les metes que són assolibles a curt termini, seran les que ens motivin per a continuar; saber que ja no et queda res per a acabar.

A vegades, er a no deixar una dieta, és necessari que segueixis una dieta equilibrada sense restringir cap aliment, així aconseguiràs no avorrir-te ni trobar a faltar alguns plats. Si limites aliments, és més senzill que acabis per abandonar-la perquè el teu cos necessita aquests nutrients i lluitar contra la teva naturalesa és complicat. Aquí et deixem una llista de “aliments” que hauries de reduir si vols arribar a estiu en bona forma:

Redueix:

Sucres: brioixeria, galetes, pastissos, etc. Són aliments rics en greixos saturats i que a penes t’aporten nutrients. El sucre és addictiu, com més prenguis, el teu cos més et demanarà.

Fregits arrebossats: l’oli d’oliva és un aliment perfecte per al nostre organisme, però com tot, en la seva justa mesura. A més, quan escalfem l’oli, s’oxida i plena el nostre cos de toxines i greixos saturats, aquest és el motiu pel qual es recomana cuinar amb poc oli.

Snacks salats: patates de bossa, galetes salades o crispetes de microones entre altres, són aliments replets de soci i greixos saturats que a penes aporten nutrients al teu cos.

Aliments grassos: el porc, els embotits, el menjar ràpid, les pizzes… són opcions molt greixoses que haurem d’evitar al màxim si volem fer una dieta i aconseguir aprimar.

Alternatives saludables

Recorda que et pots ajudar d’alternatives sanes i saciantes que mantindran la teva fam calmada, com són l’alvocat, el salmó, els anacards, les faves, els flocs de civada o els orelluts. Per a evitar picar entre hores, el millor és no passar massa fam i dividir els teus menjars en 5 preses al dia per a repartir els nutrients durant tota la jornada. Pensa sempre en opcions saludables.

– Mitg matí: entre el desdejuni i l’esmorzar és normal que tinguis gana. Per això, si menjaràs, fes-ho de manera sana i pren fruita del temps o un grapat de fruita seca.

– Berenar: Evita carbohidrats. El millor és prendre un tros de fruita, una infusió, un yogurt desnatat o un batut de fruites fet per tu.

Premia’t!

Encara que sigui una vegada al mes, dóna’t un capritx, és una altra forma de no avorrir-te i així evitar deixar la dieta. I no t’oblidis del poder de la ment. No pensis en el temps que falta o en el poc que t’agraden les amanides, assumeix aquest procés com la teva nova manera de menjar i cuidar el teu cos. La recomanació és que, abans de res, busquis a persones que et puguin assessorar per a fer-te una dieta Long Tail, és a dir una dieta que aguant. Existeixen algunes assegurances de salut que inclouen nutricionistes, endocrins o dietistes, pregunta al teu corredor de confiança perquè t’assessori i trobi l’opció que més s’ajusti a les teves necessitats.

Assegurances adaptades als edificis del futur

UNcorredoria-edificis-assegurança

Hem assegurat el primer edifici del Programa APROP fet amb contenidors marítims

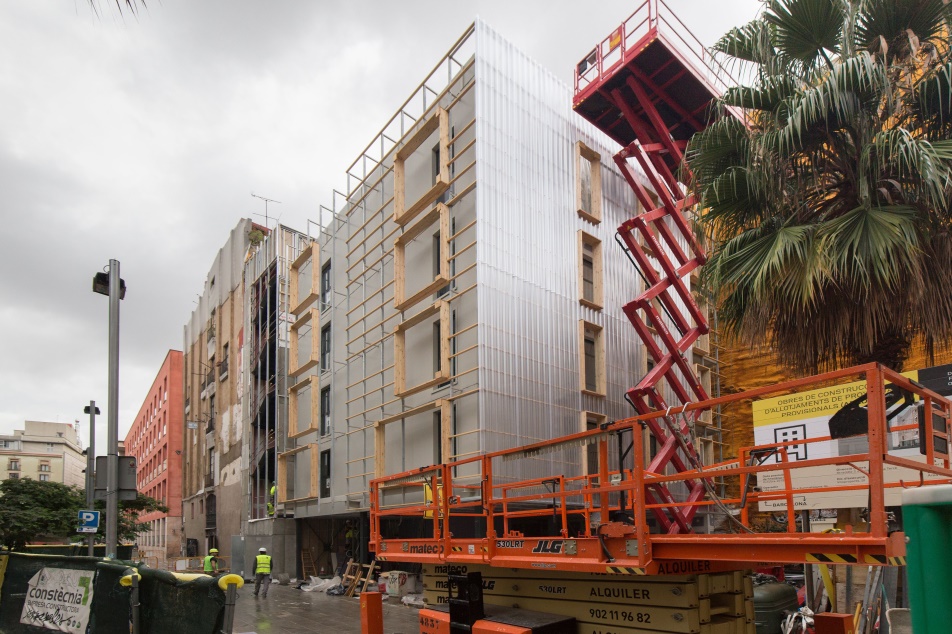
Fa uns dies que els mitjans se’n fan ressò i al barri gòtic de Barcelona s’hi acosten curiosos atrets per aquest nou edifici. Els veïns han vist l’evolució màgica: uns contenidors dels que es veuen al port, els mateixos que transporten mercaderies als grans vaixells, s’han convertit en habitatges perfectament equipats per entrar-hi a viure. Forma part de la iniciativa APROP, Allotjaments de Proximitat Provisionals que acolliran ciutadans en situació de vulnerabilitat, joves amb pocs recursos que s’emancipin o persones grans amb dificultats per trobar un habitatge amb preus assequibles.

Es tracta d’una nova manera de construir edificis, sostenible i molt ràpida. Tan sols quatre mesos han calgut per fer habitables aquests blocs que es van preparar a Tarragona, a la Selva del Camp. A finals d’agost començava el muntatge i a principis de gener ja hi entraran a viure les primeres famílies. L’edifici consta de 12 habitatges, quatre de dos habitacions (60m2) i vuit d’una habitació (30m2). Tots ells disposen de l’última tecnologia quant a eficiència energètica

Assegurances al sector de la contrucció

Malgrat que ja existien construccions similars a Amsterdam, Copenhaguen o Vancouver, es tracta d’un projecte pioner al nostre territori. Aquestes noves maneres de construir també necessiten assegurances que s’hi adaptin. En una obra d’aquest tipus, prenen molta importància les assegurances per la construcció i les assegurances d’edificis.

Dins de les primeres hem de tenir en compte:

Assegurança de Responsabilitat Civil: des de l’arquitecte que dissenya els plànols, passant pel constructor i el seu equip que aixequen l’edifici i arribant al promotor, tots poden acabar causant danys involuntaris a tercers.

Assegurança tot risc: les assegurances de RC anteriorment mencionades cobreixen els danys a tercers però no el material amb el qual s’està treballant. Si volem protegir l’obra enfront a incendis, robatoris, inclemències meteorològiques, actes vandàlics o la maquinària caldrà contractar aquesta assegurança.

Assegurança decennal: obligatòria en edificis destinats a l’habitatge. La seva missió és garantir la qualitat de les promocions durant un període de deu anys als propietaris que hagin adquirit els habitatges.

Assegurança d’accidents de conveni: també sol ser obligatori en la majoria dels convenis sectorials de la construcció per tal de protegir als treballadors. Si un empleat patís algun accident, té dret a una indemnització per part de l’empresa de la qual es pot fer càrrec l’assegurança.

A més, no ens oblidem de les assegurances per edificis que tenen com a cobertures bàsiques la Responsabilitat Civil, incendis i els danys per aigua. Després hi ha cobertures més extenses que poden incloure danys elèctrics, danys per fenòmens atmosfèrics, robatori, embussos, impagament de lloguer, assistència a l’edifici, avaria de maquinària, jardineria, defensa jurídica o actes vandàlics.

A UN Corredoria estem molt contents de ser els encarregats d’assegurar aquest nou edifici que obre moltes possibilitats. Ha estat possible gràcies a l’empresa encarregada de la seva construció, Constècnia 3 S.L., assegurats nostres des de fa ja més de 20 anys. El sector assegurador ha d’estar sempre al servei dels clients, atent a les seves necessitats.

Plans de pensions o plans de previsió?

UNcorredoria-Plans de pensions

L’estat de l’actual sistema de pensions i l’incert futur que rodeja la jubilació fa que creixi la consciència estalviadora

Podran les noves generacions viure la seva jubilació tan sols amb la pensió de l’estat? Complicat. El sistema, tal com l’hem viscut fins ara, necessita una reestructuració. Això es deu a dues problemàtiques: a llarg termini, l’envelliment de la població i, a curt termini, per l’augment de la despesa en pensions que va creixent cada mes.

Falta menys d’un mes per acabar 2019 i la despesa en pensions contributives ja supera els 9,7 milions d’euros. Quasi un 5% més respecte a la xifra que teníem per les mateixes dates de 2018. I la “guardiola de les pensions” o “Fons de Reserva de la Seguretat Social” està esgotant els recursos sense saber si n’hi haurà prou per cobrir el que queda d’exercici.

El perfil d’estalviador

No és d’estranyar que davant aquest panorama, cada cop més gent opti pels plans d’estalvi. Les dues principals vies d’estalvi individual són els Plans de Pensions Individuals (PPI) i els Plans de Previsió Assegurats (PPA).

Escollir una opció o l’altra dependrà del perfil d’estalviador i les necessitats de cadascú. Si ets més conservador i fuges del risc, està clar que el teu pla és un PPA, que sempre t’assegura recuperar, almenys, la quantitat invertida un cop et jubilis independentment del que hagin anat fluctuant els mercats financers. No es pot dir el mateix dels PPI’s a no ser que siguin plans de pensions garantits.

Plans de Pensions Individuals o PPI

Un pla de pensions és un producte d’estalvi provisional a llarg termini amb l’objectiu de crear un fons de diners dels quals puguem disposar durant la jubilació en forma de capital o rendes. El contractant fa certes aportacions periòdiques o una sola puntual i els gestors del pla s’encarreguen d’invertir aquests diners seguint unes condicions de rendibilitat i risc prèviament establertes en el contracte. Depenent d’aquestes condicions, els plans poden ser de renda fixa, renda variable, renda mixta o plans de pensions garantits.

Cal tenir molt present que aquest producte depèn de la fluctuació dels mercats i que el gestor invertirà el capital segons cregui i cenyint-se al grau de risc del producte contractat. En alguns casos no es garanteix que puguis recuperar la totalitat d’allò invertit.

Plans de Previsió Assegurats PPA

D’altra banda, pels qui no vulguin arriscar ni patir per la fluctuació dels mercats, sinó que busquen un fons on guardar els seus estalvis fins que es jubilin, la millor opció és un PPA. Un producte molt similar als plans de pensions però que garanteix el 100% del capital invertit més una rendibilitat trimestral, semestral o anual.

La finalitat és la mateixa que en els plans de pensions però són assegurances de vida-estalvi que busquen complementar la pensió pública de la jubilació quan arribi el moment. Igual que els PP, els Plans de Previsió tampoc son un producte líquid, no podrem gaudir dels estalvis i guanys fins que no es doni un dels supòsits que comentem a continuació.

Quan puc retirar els meus estalvis del PP o PPA?

Podràs retirar els diners dipositats en un pla de pensions (més la rendibilitat que hagin generat) o en un PPA (garantint sempre la inversió inicial) quan es doni alguna de les següents situacions:

  • Un cop et jubilis
  • Aturats de llarga duració
  • Incapacitat laboral permanent
  • Dependència severa
  • Malaltia molt greu
  • Mort del titular
  • Si han transcorregut 10 anys des de la primera aportació

La principal diferència entre un PPI i un PPA és el nivell de risc anteriorment mencionat, així com la consideració des d’un punt de vista legal o jurídic: els PPI es consideren contractes mentre que els PPA són assegurances de vida-estalvi. Ambdues opcions es poden cobrar en forma de capital o de renda i desgraven en l’IRPF. A més, es poden convinar entre si, no són excloents, i suposen una bona manera d’assegurar-nos uns ingressos extra per la jubilació.

Abans de contractar una assegurança mèdica fixa’t en això

UNcorredoria-Assegurança salut

Responent a la creixent demanda, cada cop hi ha una oferta més àmplia d’assegurances de salut i costa decidir quina ens convé més contractar

No t’adones de com d’important és tenir un metge a prop fins que pateixes algun accident. Potser és per això que més d’11,5 milions de persones ja compten amb una assegurança de salut a Espanya. Els clients de la sanitat privada hi acudeixen en cerca d’una àmplia oferta de professionals i un tracte molt personalitzat però, sobretot, volen ser atesos com més ràpidament millor. Si has decidit contractar una pòlissa de salut per a tu i/o per la teva família, abans has de tenir alguns detalls en compte.

Diferents tipus d’assegurances de salut

Però abans d’entrar en matèria, has de saber que existeixen dos tipus d’assegurances mèdiques. Hi ha la que disposa d’un quadre mèdic on l’asseguradora té un catàleg de diversos especialistes i centres on et pots visitar. Pots accedir als serveis pagant una mensualitat, com si es tractés d’una tarifa plana. Això si, cal que t’informis bé de què inclou i què no, pot ser que algunes proves o tractaments no estiguin cobertes.

D’altra banda, hi ha qui prefereix un sistema de reemborsament, en aquesta altra modalitat ets tu qui escull el metge que vols. Primer seràs tu qui aboni el preu del servei i la companyia et retornarà posteriorment la totalitat o una part de l’import depenent de les condicions de la pòlissa contractada.

També existeixen assegurances mixtes que combinen les dues opcions anteriorment comentades.

I el copagament?

Aquest sistema surt a compte per aquells qui no necessiten acudir al metge amb gaire freqüència però volen una assistència mèdica de qualitat. Pots aconseguir una prima més econòmica però pagaràs una mòdica quantitat extra cada cop que acudeixis al metge depenent del servei del que es tracti.

5 punts clau en què fixar-nos abans de firmar

  • Quadre mèdic: si optes per aquesta modalitat de pòlissa, t’interessa saber quins doctors, centres i especialistes contempla el catàleg.
  • Garanties i cobertures: depenent de la pòlissa contractada pot ser que no inclogui alguns tractaments, segons diagnòstics, medicació, rehabilitació… sigues conscient del que realment pots necessitar i el que no.
  • Carència: el període de carència és una peça clau en les assegurances mèdiques, es tracta del temps que has d’esperar des que signes la pòlissa fins que pots beneficiar-te dels serveis que ofereix. Hi ha operacions o tractaments que poden requerir fins a 8 mesos de carència.
  • Odontologia: un servei molt buscat a l’hora de contractar una assegurança d’aquest tipus, ja que els dentistes no solen ser barats. Revisa que la pòlissa cobreix aquesta especialitat i quines intervencions inclou.
  • Assistència a l’estranger: un altre punt fort de les assegurances de salut és poder gaudir d’assistència mèdica a l’estranger, sobretot tenint en compte els preus desorbitats que té la sanitat en alguns països i que en alguns és requisit obligatori per aconseguir el visat

Tingues en compte els plans familiars perquè surten més econòmics i si ets autònom també pots beneficiar-te de condicions especials en alguns casos. Per això és important consultar al teu corredor d’assegurances de confiança perquè t’assessori sobre la millor opció pel teu cas.

Ciberrisc: la gran amenaça del segle XXI

UNcorredoria-Ciber seguridad

L’Internet de les coses (IoT), la digitalització i les diverses millores tecnològiques de les quals ens beneficiem cada dia tenen la seva part negativa i val més estar previngut.

Els darrers anys hem viscut una increïble evolució tecnològica: la revolució digital, la industria 4.0, l‘internet de les coses, insurtech, fintech, el poder del Big Data…etc. Són conceptes que ja no resulten estranys a ningú, igual que el ciberrisc. I això tan sols és el començament. Les empreses han optimitzat el seu model de negoci, han automatitzat molts dels seus procediments, s’han adaptat al que l’actualitat reclama. Ningú es vol quedar enrere, i són molts els avantatges que ens brinden les noves tecnologies, però també és molt alt el nivell de risc al qual sovint ens exposem per no estar degudament preparats.

Un estudi realitzat per Deloitte afirma que durant la primera meitat de 2019, el 76% de les empreses espanyoles ha patit algun tipus d’accident cibernètic. Si ens centrem en els ciberatacs detectats com a tal, més d’un terç (el 36%) n’ha sigut víctima durant els primers set mesos d’aquest any. Així ho apunta l’estudi Hacked Off! de Bitdefender. En el que sí que coincideixen la gran majoria d’estudis és en què el principal factor de risc és el correu electrònic i que les vulnerabilitats més freqüents són el ransomware, spyware i phishing.

Què és què?

Ransomware
Seria una mena de segrest informàtic de tota la nostra informació. Es tracta d’un software maliciós que bloqueja el sistema de l’empresa o institució. El hacker actua des d’una ubicació remota i pot encriptar tots els arxius deixant a l’entitat sense accés a la seva base de dades i a tota la informació emmagatzemada. El més comú és que demanin un rescat a canvi de retornar el control.

Spyware
Aquest malware, té la funció de colar-se en els ordinadors per tal de robar informació i dades de caràcter sensible o que puguin ser útils. Els hackers utilitzarien el material recopilat per vendre’l a possibles competidors.

Phishing
Un dels mètodes més estesos i que més usen els ciberdelinqüents per cometre estafes, i també per aconseguir informació sensible. En aquest cas es valen del que es coneix com “enginyeria social” i es fan passar per persones o entitats de confiança per tal d’aconseguir contrasenyes, dades personals, dades bancàries, o inclús suplantar la identitat de la víctima.

Ciberassegurances al rescat

A nous riscos i perills, cal actuar amb noves proteccions i solucions. Les empreses necessiten assegurances a tot risc, que cobreixin els possibles danys que puguin patir, dins d’aquestes pòlisses existeix la possibilitat d’assegurar els equips electrònics, però compte, això no inclou els ciberatacs o virus informàtics.

Per això, cal contractar una assegurança específica de ciberrisc que ens ajudi a recuperar el correcte funcionament del negoci al més aviat possible en cas de patir un atac o accident cibernètic. Algunes cobertures que sol incloure són, per exemple, les despeses per recuperar el control d’accés al servidor, els perjudicis causats a tercers per pèrdua, robatori o alteració de dades; les despeses per la descontaminació i destrucció del virus o malware; així com el que costi la restauració i recuperació de la informació. També pot assumir la defensa jurídica i inclús pagar les sancions per incompliment de LOPD en alguns casos.

Això sí, hi ha una qüestió bàsica, l’empresa haurà de disposar d’un antivirus actualitzat i fer còpies de seguretat amb regularitat.

Info d’interès:

El Ministeri d’Economia i Empresa, delegant en mans de la Secretaria d’Estat per l’Avenç Digital (SEAD), ha canviat el número telefònic gratuït designat als ciberatacs. Cal tenir en compte que en breus passarà a ser el 017 en comptes del 900 116 117 que estava operatiu fins al moment designat a l’Institut Nacional de Ciberseguretat (Incibe).

L’assegurança em cobreix les pertinences sostretes de l’interior del cotxe?

UNcorredoria-Robo coche

A hores d’ara, poca gent queda que desconegui la diferència entre una assegurança de cotxe a tot risc i una a tercers però saps si et cobreixen el robatori dels objectes de l’interior?

Deixes el cotxe aparcat, vas a fer una volta, a fer la compra, a treballar… i en tornar: l’ensurt. Et trobes algun dels vidres trencat o la porta forçada i examines l’interior. Les ulleres, les quatre coses de la guantera, la cadireta del bebè o inclús les bosses del maleter han desaparegut!

Toca fer inventari dels danys i dels objectes sostrets i tenir certes coses en compte.

Què t’han robat?

Les assegurances de cotxe, per norma general, no cobreixen els objectes que deixessis dins el vehicle. Sí que solen contemplar els accessoris que vénen de sèrie, però no els extres, a no ser que s’hagi volgut detallar a la pòlissa en un inici. El GPS o la ràdio són els extres que acostuma a incloure la gent.

Així doncs, el més habitual és que els objectes personals no estiguin inclosos, ni tractant-se d’una assegurança a tot risc. Tanmateix, pot ser que existeixin opcions que permetin incloure-ho a la pòlissa establint una quantitat límit. Potser si acostumes a deixar l’americana de la feina, aquelles sabates italianes tan bones o el maletí o maleta de visitant, hauries de considerar afegir-ho.

Això si, si t’han sostret el mòbil, les claus de casa, la cartera, l’ordinador portàtil o altres aparells electrònics no se’n farà càrrec l’assegurança de cotxe. En aquest cas, el millor seria tenir assegurats els objectes en sí. En especial el mòbil o l’ordinador portàtil. Per això és important comptar amb l’assessorament d’un expert en assegurances que informi de les diferents possibilitats i es posi en les múltiples casuístiques que es poden donar.

On t’ho han robat?

Un altre factor a tenir en compte és on estava aparcat el vehicle quan s’ha produït el robatori. Imagina que t’has curat en salut i has inclòs alguns extres a la teva pòlissa. Perquè aquesta cobertura sigui efectiva, s’han de donar algunes circumstàncies concretes referents a on es trobava el cotxe en el moment del robatori.

El vehicle assegurat hauria d’estar a l’interior d’un garatge o pàrquing tancat. Si és un garatge públic a l’aire lliure, també se sol incloure si disposa de vigilància permanent. Compte amb els aparcaments d’aeroports, ports, supermercats, estadis o recintes esportius perquè queden exclosos.

A més, és comú que en les condicions generals de la pòlissa s’especifiqui que s’ha de tractar d’un robatori amb força, és a dir, que el maleter, portes o vidres estiguin trencats. Un altre requisit comú és que el robatori es produeixi durant un viatge fora del lloc de residència habitual. Malgrat això, es tracta de condicions que depenen molt del que hagi contractat cadascú i per això és bo conèixer totes les opcions i escollir la més apropiada.