Saps qui és el beneficiari de l’assegurança de llar?

El volcà de La Palma ha posat de manifest que molts afectats no reben els diners de les indemnitzacions de l’assegurança que arriben directament a la seva entitat bancària. No saben qui és el beneficiari de la seva pròpia assegurança.

Aquest article va publicar-se originalment al lloc web d’El Col·legi de Mediadors.

Els representants dels agents i corredors d’assegurances alerten als ciutadans del risc que suposa que el beneficiari de l’assegurança de la llar sigui l’entitat bancària amb la qual tenim subscrita un préstec hipotecari.

El pagament de les primeres indemnitzacions del volcà de La Palma per part del Consorci de Compensació d’Assegurances ha revelat que molts assegurats no en són els beneficiaris. Qui és el beneficiari de l’assegurança de llar? Aquesta condició correspon a l’entitat bancària amb la qual van subscriure un crèdit hipotecari. Per aquests, en molts casos, els diners de l’assegurança de llar va directament al banc sense passar per les mans del propietari de l’habitatge.

És a dir que, per estrany que pugui semblar, aquesta pràctica és legal. En el cas que l’assegurança de la llar s’hagi contractat a través del banc, pot convertir-se en il·legal. Aquest fet es donarà si l’entitat bancària ha imposat al client una assegurança sense opció a contractar-lo amb una altra entitat.

Tres mesures:

Els mediadors proposem tres mesures per a evitar aquest tipus de situacions:

1) Contracta sempre les teves assegurances a través d’un corredor o un agent. S’encarregaran que qui subscriu la pòlissa sigui també el beneficiari.

2) Designar al prenedor de l’assegurança com a beneficiari. El banc no pot negar-se ni condicionar la concessió del crèdit hipotecari.

3) Per al que hagin contractat la seva assegurança a través del banc, els mediadors recomanem comprovar si som els beneficiaris de l’assegurança de la llar. Si no és així, reclama a l’entitat bancària que procedeixi a fer el canvi. També pots sol·licitar-ho directament a l’asseguradora. Has de tenir present que si es produeix un sinistre ja no serà possible fer el canvi.

Què podem fer?

Des del Consell General dels Col·legis de Mediadors d’Assegurances es recorda als assegurats que “poden, en qualsevol moment, canviar el beneficiari de la pòlissa sense que li suposi cap perjudici”.

El Servei de Reclamacions de la Direcció General d’Assegurances també manté que el beneficiari ha de ser l’assegurat i no el banc. D’aquesta manera es tracta d’impedir que l’entitat prestadora exigeixi el cobrament de la indemnització, en cas de sofrir un sinistre, en lloc de permetre a l’afectat reparar o reconstruir l’habitatge garantia del préstec.

El Consell General assegura que “l’objecte de l’assegurança és el propi habitatge i no el préstec”. El deutor manté l’obligació de pagar el crèdit, encara que el bé de garantia, en aquest cas l’habitatge, ja no existeixi. Això mateix està ocorrent amb els milers d’immobles afectats per la lava a la Palma. Rebre els diners de l’assegurança pot permetre’ls reparar o reconstruir el seu habitatge.

Així doncs, consulta al teu mediador d’assegurances si tens dubtes sobre qui és el beneficiari de la teva assegurança de llar. Encara que, si ho has contractat a través d’un agent o un corredor, el teu seràs el beneficiari.

T’ha quedat algun dubte al respecte? Contacta amb nosaltres!

Trobada de professionals de l’assegurança: Tres raons per anar al TNC el 19 d’octubre

Els professionals de la mediació d’assegurances es retroben físicament per primer cop després de la pandèmia.

Aquest article ha estat publicat a com a “Tres raons per anar al TNC el 19 d’octubre #SetmanaMundial2021” (https://www.elcol-legi.org/web/ca/noticies/788-raons-assistir-setmana.html)

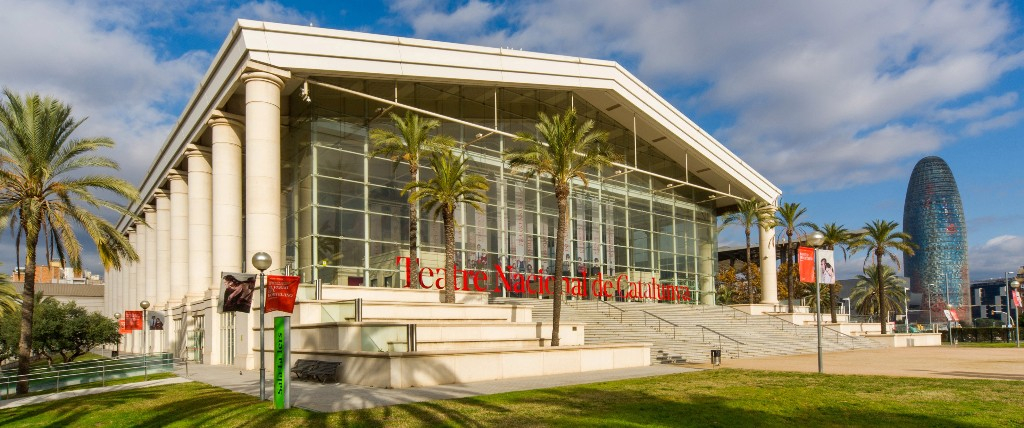
La Setmana Mundial 2021 es celebra d’avui en 12 dies, el proper dimarts 19 d’octubre al Teatre Nacional de Catalunya (TNC). L’aforament de la Sala Gran que serà l’espai que acollirà la trobada del professionals de l’assegurança està pràcticament complet. Queden poques localitats així que has de donar-te pressa per reservar el seu butaca.

L’esdeveniment anual del Col·legi és sempre una cita imprescindible en el calendari dels professionals de l’assegurança, però aquest any es donen una sèrie de circumstàncies que el fan molt especial. A continuació, t’expliquem tres de les moltes raons per les quals no et pots perdre aquesta edició de la Setmana Mundial del Col·legi.

1) És el retrobament dels asseguradors

Després de més d’un any i mig sense trobades presencials en el sector assegurador a causa de la pandèmia, l’acte de Col·legi al Teatre Nacional de Catalunya (TNC) marca el retrobament i trobada dels professionals de l’assegurança del mercat espanyol. Mediadors, companyies, empreses proveïdores, representants de les administracions públiques tots serem a la Setmana Mundial 2021. Finalment, el còctel-sopar serà una magnífica oportunitat per xerrar i projectar el futur.

2) Protagonisme de la mediació

La temàtica d’aquest any són els valors de la mediació votats pels col·legiats de Barcelona. Els professionals i les empreses de mediació, a l’igual que el conjunt de el sector assegurador, han realitzat un gran esforç per atendre les necessitats dels clients durant aquest període estrany marcat pel Covid. La Comissió Permanent ha considerat que aquest any la Setmana Mundial s’havia de centrar en la mediació i que junts reflexionem sobre els valors amb els quals ens sentim identificats i que regeixen la nostra actuació professional.

3) Et sorprendrem

Hi ha molts detalls dels que succeirà en la Setmana Mundial d’aquest any que no s’han fet públics i que estem segurs que et sorprendran. Volem emocionar-te, fer-te reflexionar, entretenir-te, divertir-te; en definitiva, que gaudeixis d’una experiència completa en un escenari imponent com és el Teatre Nacional de Catalunya.

Per descomptat, l’acte es desenvoluparà respectant escrupolosament la normativa Covid que sigui vigent el 19 d’octubre. La màscara és obligatòria i tots els assistents hauran de seure a una butaca prèviament assignada. El còctel-sopar es desenvoluparà amb normalitat a l’aire lliure, als jardins de TNC, i o en un espai ventilat i de grans dimensions com és el hall de l’edifici dissenyat per l’arquitecte Ricard Bofill.

Recorda que pots inscriure’t a www.semanamundial.com. Quan completis el procés, que és molt senzill, rebràs un mail confirmant que la teva inscripció s’ha registrat correctament i que en els pròxims dies rebràs al teu correu electrònic l’acreditació per poder accedir a TNC. Recorda que és imprescindible que portis aquest document amb tu el pròxim dia d’octubre en format paper o en el teu smartphone.

Ens veiem a la Setmana Mundial dels valors de la mediació!

La banca, en el punto de mira

Aquest article ha estat extret de www.elcol-legi.org en l’enllaç https://bit.ly/3vBosKZ

Competencia abre un expediente a cuatro entidades bancarias tras las denuncias de ciudadanos que aseguran haber sido víctimas de malas prácticas para obtener un crédito ICO

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha abierto un expediente investigador a cuatro entidades bancarias por prácticas abusivas en la comercialización de los créditos ICO. En concreto, las sospechas se centran en si obligaron a los clientes a contratar un seguro, una alarma o otros productos financieros como paso previo a tramitar un préstamo avalado con fondos públicos.

Banc Sabadell, Banco Santander, Bankia y Caixabank son las cuatro entidades que están siendo investigadas por Competencia por supuestas malas prácticas en la comercialización de unos créditos con los que el Ministerio de Asuntos Económicos y Transformación Digital quiso aliviar la situación, en lo peor de la pandemia, a las empresas y autónomos. Las entidades debían tramitar los créditos, pero las cantidades estaban avaladas por el Instituto Oficial de Crédito (ICO).

La polémica no es nueva. Lo nuevo es el anuncio de la apertura de un expediente sancionador a cuatro entidades bancarias, pero el escándalo ya se conoció en poco después de que se abriera el plazo para la solicitud de estos créditos de emergencia. Entonces, se hizo viral el vídeo de Sandra, una joven trabajadora autónoma en la que denunciaba que su banco le exigía la contratación de un seguro de vida para poder acceder a un préstamo ICO. Ni siquiera el hecho de que la solicitante ya tuviera contratado un seguro de vida sirvió como argumento.

Sandra, de 32 años, explica en su vídeo que ella tenía un seguro de vida por un capital de 30.000 euros por el que pagaba 30 euros anuales. La entidad financiera, Caixabank según aclara, le pedía que formalizara un seguro para cubrir un crédito de 5.000 euros con una prima mensual de 20 euros. La joven califica este hecho de estafa.

La denuncia de Sandra causó un gran revuelo en las redes sociales y las entidades bancarias negaron estar obligando a la contratación de otros productos como seguros para conceder los préstamos ICO. Sin embargo, los mediadores llevamos años denunciando prácticas similares de la banca cuando se solicita un crédito, una hipoteca o una línea de crédito. Nos lo cuentan los clientes, pero durante mucho tiempo ha sido muy complicado que los afectados se atrevieran a denunciar.

Algo está cambiado. La actuación de la CNMC surge a partir de las denuncias recibidas por ciudadanos afectados por este tipo de prácticas durante la campaña de los créditos ICO. Francesc Santasusana, presidente del Col·legi, lamenta que “tengamos un sector bancario que actúa de esta manera, incluso en el peor momento de una crisis que está llevando a la desesperación a muchas familias”. Ya es hora de que “las autoridades pongan el punto final a este tipo de prácticas abusivas, pero los responsables de estas entidades también deben actuar y rectificar”, explica Santasusana. Esta sociedad “necesita otro tipo de banca”, asegura.

El presidente del Col·legi recuerda que “los mediadores de seguros hemos estado y seguimos estando muy próximos a nuestros clientes durante estos meses tan complicados”. Santasusana afirma que “todos, con la complicidad de las compañías, hemos hecho un esfuerzo por proporcionarles flexibilidad en los pagos de las primas y por buscar siempre la opción para evitar cancelaciones y dejar riesgos al descubierto”. El dirigente colegial afirma que “lo hacemos porque no nos cabe en la cabeza actuar de otra forma. Es nuestro compromiso con la sociedad y lo mantendremos”.

Santasusana afirma que “los ciudadanos afectados deben animarse a denunciar estas malas prácticas y desde la mediación les vamos a apoyar”. Pero es importante que los consumidores entendamos que “si el banco nos concede un crédito es porque reunimos las condiciones financieras para obtenerlo”. No debemos ceder al chantaje de que “sino contratamos un seguro u otro producto con el banco no nos van a dar el crédito”, asegura.

El aprendizaje en el trabajo para diferenciarse como empresa

Aquest article ha estat extret de www.elcol-legi.org en l’enllaç https://bit.ly/3owqev1

Simeon Quarrie, fundador y director ejecutivo de VIVIDA Interactive, sostiene que la forma en que aprendemos puede cambiar con medios que potencien la creatividad, la narración y la interactividad. La formación es un aliciente en los entornos de trabajo, no solo para mejorar el desempeño sino también para estimular el desarrollo profesional y personal.

Nuevo entorno de aprendizaje digital

Hoy se tiene la certeza de que aprendizaje continuo es una parte integral de la vida laboral de las personas. El aprendizaje digital se obtiene a través de cualquier forma de contenido. El analista de recursos humanos Josh Bersin destaca que “pueden ser documentos, correos electrónicos, conversaciones grabadas, reuniones grabadas o vídeos. Capturar contenido digital es valioso porque a veces estarás en una reunión rutinaria y se puede crear una experiencia de aprendizaje en vivo”.

Según una investigación de LinkedIn el 75% de los profesionales afirma que el aprendizaje basado en la comunidad es ahora más importante para sus negocios que antes de la pandemia del coronavirus. El 94% está de acuerdo en que los equipos que aprenden juntos son más exitosos. Además, un tercio de los líderes empresariales dice que capacitar y mejorar a los empleados es una de las principales prioridades para 2021. El aprendizaje en el trabajo, además, permite crear diferenciación como empresa.

Por último, desde la Comisión Europea se incentiva la actualización profesional. Destacan que “la mejora y la recalificación son necesarias para afrontar los cambios y la digitalización ha hecho aún más evidente la necesidad de una continua actualización y reciclaje.

Experiencias de aprendizaje atractivas

La distracción es uno de los elementos a contrarrestar en el mundo del trabajo… y también en la formación. El entorno en el que aprendemos ya no está controlado por lo que los expertos recomiendan brindar experiencias de aprendizaje que sean atractivas.

Josh Bersin asegura que las compañías que fomentan una cultura de aprendizaje tienen más probabilidades de tener éxito y adaptarse a los desafíos futuros. Y la señal de que toca revisar el afrontamiento del aprendizaje es cuando las personas dicen que no tienen suficiente tiempo para aprender. Bersin afirma que es indicio de estar frente a una empresa disfuncional lo que significa que es propicia a la aparición de conflictos.

“Les corredories no estem en contra que la banca distribueixi assegurances, sempre que compleixi les regles del joc”

Entrevistem al nostre company Enric Palol, director de Palol Quer Corredoria d’Assegurances, membre de CSA i de la Comissió permanent del Col·legi de mediadors de Girona. A més, també forma part de l’associació ‘Lobby de corredores de Seguros de España’ (en procés de constitució) amb l’objectiu de defensar la mediació i denunciar les pràctiques abusives, tant de la banca com d’algunes companyies asseguradores i altres distribuïdors.

Recentment, la majoria d’entitats bancàries estan portant a terme una nova mala praxi, consistent en trucar als seus clients i obligar-los a contractar una assegurança, com a requisit per a no cobrar-los comissions pels seus comptes bancaris. Fins a quin punt es vulneren els drets dels usuaris?

La llei 9/1992 de mediació d’assegurances privades PROHIBEIX EXPLÍCITAMENT imposar directa o indirectament la contractació d’una assegurança. Per tant, no és només una vulneració flagrant de drets del consumidor, sinó que és un incompliment d’una llei dictada el 1992 i que s’han saltat sistemàticament.

L’altre factor que genera desempara en el consumidor és bàsicament l’omissió de les obligacions professionals que té qualsevol mediador d’assegurances professional:

  • No s’assessora d’acord amb les necessitats reals del client.
  • S’imposen contractes de prima única de fins a 30 anys de durada.
  • No es presta servei postvenda un cop contractada l’assegurança.
  • Habitualment no s’entrega el contracte d’assegurança.
  • En molts de casos el cost de l’assegurança és fins a un 65% més cara que el preu mitjà de mercat.

A més, es tracta d’una pràctica de competència deslleial pel sector assegurador. Com està afectant les corredories?

En primer lloc, hem de deixar clar que les corredories no estem en contra de la banca i de què aquesta distribueixi assegurances, sempre que compleixi les regles del joc. El que no podem acceptar és la competència deslleial que es produeix en el moment en què el lobby bancari se salta les normes dictades per la CNMC i adopta una posició dominant per obligar els clients a contractar amb ells les seves assegurances, vulnerant a més la llei de protecció de dades per utilitzar la informació dels rebuts que carreguen les companyies per accedir a venciments i dades específiques de les assegurances (inclosa la prima de renovació, és clar).

A nosaltres ens afecta principalment per les anul·lacions que ens provoca i pel fet que estan contractant assegurances a prima única per terminis de fins a 30 anys, i això fa que els clients del mercat assegurador es tornin invisibles per estar vinculats a les assegurances contractades. A més, amb total malícia desinformen al client dient-li que pot retornar els rebuts d’assegurança fora del termini establert per la llei i que les companyies no els hi reclamaran, intentant fer-nos quedar com els dolents de la pel·lícula i obligant-nos a esmerçar els nostres recursos en explicar que les anul·lacions s’han de fer correctament si el client no vol patir una reclamació.

També patim una afectació important per les vegades que els clients reben  ofertes d’assegurança més econòmiques, o no,  que les que oferim els despatxos professionals a canvi de reduir les despeses d’administració o del cost d’un crèdit i no els expliquen que les cobertures són molt inferiors, o que tenen moltes més exclusions, o que no cobreixen el que realment necessita el consumidor. En aquests casos només podem salvar els clients que ens vénen a explicar el que passa quan desconfien de l’entitat bancària.

La posició dominant de la banca es tradueix en la impossibilitat que puguem assessorar el consumidor en les seves necessitats reals; doncs, quan necessita finançament li col·loquen el que volen a pressió i nosaltres no hi podem fer res, la frase més recurrent dels nostres clients és: “si no ens fas les assegurances, no hi ha crèdit”, com si una assegurança millorés la qualificació creditícia d’una persona o empresa. Aquesta coacció ens deixa sense possibilitats de competir i ens provoca pèrdues importants.

Ens consta que formes part de l’Associació Lobby de corredores de Seguros de España (en procés de constitució)  que vol lluitar contra aquest tipus d’abusos de la banca. Ens pots comentar una mica els seus orígens. És a dir, com i quan va néixer aquesta entitat? 

Aquest grup de corredors d’assegurances que s’acaba de constituir, neix de la necessitat de defensar al consumidor davant els abusos no tan sols de la banca, sinó també de les companyies asseguradores i altres distribuïdors, alhora que té com a objectiu defensar a la mediació davant la regulació castrant i limitativa a què ens té sotmesos la legislació espanyola.

La idea del lobby sorgeix de les inquietuds d’una petita part la mediació d’assegurances professional, que des de fa un temps dedica part dels seus esforços a lluitar contra els abusos que es produeixen en el nostre sector, i que no tenen resposta per part de l’administració responsable.

Som conscients que és molt difícil, per no dir impossible, atacar frontalment a la banca assegurança. Per tant, hem decidit organitzar-nos i aconseguir el màxim de socis i associats possibles per tal de fer un front comú i obligar el regulador a entrar en la partida i si per això hi hem d’implicar les organitzacions de consumidors, ho farem sense que ens tremoli el pols. 

Quins són els seus objectius? S’adreça a empreses, a client final o a ambdós?

Tenim molt clar que per arribar a l’usuari final hi hem d’implicar les empreses. Per tant, volem defensar tant a l’usuari final com als professionals de la mediació d’assegurances davant els abusos que es produeixen diàriament.

Entre d’altres i com a principals objectius, l’associació té com a finalitat la col·laboració en l’ordenació de l’activitat de les corredories i corredors d’assegurances privades, així com la seva representació als organismes públics autonòmics, nacionals, Europeus i internacionals; així com, la defensa dels seus interessos davant de qualsevol instància judicial o extrajudicials de resolució de conflictes.

També es vol promoure la necessària col·laboració entre tota la mediació per generar influència en les institucions, perquè regulin la lleial i lícita activitat d’assessorament en relació amb les assegurances.

Col·laborarem desinteressadament amb tota organització destinada a la defensa dels drets dels consumidors i usuaris en l’àmbit de les assegurances, perseguint les males pràctiques del mercat, els comportaments que coartin la lliure elecció de distribuïdor, així com, les pràctiques i/o clàusules abusives que es produeixin.

Promourem la difusió per qualsevol mitjà de la cultura financera des d’una òptica independent i honesta i fomentarem un llenguatge clar, sense ambigüitats ni obscuritats que facin més entenedores les clàusules dels contractes d’assegurança.

És a dir, donarem visibilitat a l’alarma social que genera els abusos d’una banca protegida pel sistema legislatiu espanyol i pressionarem l’administració que correspongui per tal d’aconseguir que es regulin les pràctiques asseguradores, donant a conèixer les eines de queixa a l’usuari final que li permetin denunciar anònimament, o col·lectiva a través de les associacions de consumidors.

Heu rebut moltes queixes per part dels clients relacionades amb aquesta qüestió? 

En Carlos Lluch que és principal impulsor de l’associació ha atès milers de casos en els últims anys, i les corredories que ens hem adherit inicialment a l’associació ho fem perquè rebem constants queixes dels nostres clients pels abusos, als quals, els sotmeten les entitats bancàries, que apliquen la màxima “o fas el que et demano o t’arruïno econòmicament”.

Com he dit anteriorment, un dels abusos més sagnants és el de “o em contractes l’assegurança tal com te l’exigeixo o no hi ha crèdit/hipoteca”, i davant la queixa de l’usuari que diu que ja té un mediador d’assegurances la resposta és: “doncs que els diners te’ls deixi ell”. Aquesta posició de domini no es pot permetre i nosaltres animem a denunciar-ho (es pot fer anònimament), tot i que personalment no crec que l’administració de l’Estat hi faci res d’ofici; doncs, el poder de la banca sobre els partits polítics i l’estat és evident.

Com actuareu davant aquestes denúncies? Quines accions fareu o teniu previst fer? 

Individualment no podem fer cap acció ni presentar cap denúncia; doncs, ja hi ha sentències, en les quals, s’ha desestimat el cas al·legant que qui ha de denunciar és el propi usuari perjudicat.

El que busquem són els mitjans i el volum mínim d’usuaris per poder presentar denúncies col·lectives a través de les Associacions de Consumidors, aproparem al consumidor final els mitjans de denúncia anònima davant la CNMC, els mitjans i els mètodes que emprarem variaran segons les circumstàncies de cada moment; doncs, evolucionarem amb el mercat, la legislació i les necessitats que es presentin en cada moment.

D’altra banda, sabem que els bancs utilitzen de manera privilegiada i inadequada la informació disponible dels clients relativa al tipus de productes que tenen contractats. Com controlareu que les entitats bancàries no utilitzin les dades dels clients d’aquesta manera?

És molt difícil evitar que les entitats bancàries incompleixin les lleis que per a la resta de mortals són d’obligat compliment, ja que, tenen a favor la connivència de les institucions governamentals, que amb el seu silenci còmplice els permeten abusar del ciutadà i de les empreses que els confien els seus diners.

La vulneració de la llei orgànica 3/2018 de protecció de dades és tan evident que fins i tot és insultant, i per part nostra només ens queda aconseguir que l’usuari bancari denunciï la utilització de les seves dades per fer ofertes comercials dirigides que no s’han demanat i ni tan sols es desitgen per part d’empreses vinculades a les entitats bancàries. L’altra opció és aconseguir dictàmens legals que posin en entredit l’actuació de la banca i presentar-los a la justícia. Per a això, ja estem en contacte amb un dels principals bufets d’advocats especialitzats en abusos de la banca del país, que ens han ofert els seus serveis professionals.

Finalment, com a membre de CSA, esteu fent alguna acció en aquesta línia com moltes altres entitats del sector assegurador que han mostrat el seu rebuig? 

Com a membre de CSA em dec a la disciplina de l’associació. En aquests moments, estic fent veure als meus companys la necessitat de què els nostres esforços per lluitar contra la mala praxi de la banca no han de ser individuals, sinó col·lectius per evitar que quedin en un no res.
Com no pot ser d’altra manera CSA promou que les corredories associades se sumin a aquesta iniciativa, sobretot per la defensa de les bones pràctiques en la distribució d’assegurances, en la professionalització del sector i la defensa del consumidor.

On és més barat contractar l’assegurança del teu cotxe?

Aquest article ha estat extret d’autopista.es en l’enllaç https://bit.ly/3e5vqRw

Contractar una assegurança de cotxe és un 44 per cent més barat a través d’un corredor d’assegurances que si es realitza per un altre mitjà.

Un estudi denominat “Asegurómetro”, elaborat per la consultora Prisma, assegura que contractar una assegurança de cotxe és més barat a través d’un corredor d’assegurances que si es realitza per un altre mitjà, concretament fins a un 44 per cent més barat. L’estudi analitza el comportament periòdic de l’evolució del preu de les assegurances a Espanya contractats a través de corredors d’assegurances.

Per a la realització d’aquest estudi s’ha pres la mostra de 799.559 pòlisses d’assegurats de diversos punts de la geografia espanyola, subscrites amb les principals asseguradores del mercat, tenint en compte tant les noves assegurances contractades com els renovats al llarg dels anys 2019 i 2020.

El resultat de l’estudi parla d’un preu mitjà de l’assegurança de cotxe de 380 euros en 2019 i de 369 euros en 2020, enfront dels 683 euros que va anunciar recentment el comparador Kelisto.es (Índex anual de preus de l’assegurança de cotxe) per al preu mitjà de l’assegurança d’automóvils l’any 2019. Els consumidors van pagar en 2020 una mitjana d’11 euros menys per pòlissa respecte a 2019, (- 2,91%) a través d’un corredor, mentre Kelisto.es assenyala un increment del 3,78 per cent, és a dir, 24 euros més respecte a l’any anterior.

EL CORREDOR ENFRONT DE LES COMPANYIES D’ASSEGURANCES

Com apunta Higinio Iglesias, CEO d’E2K, una empresa especialitzada en serveis per al sector de les assegurances, el corredor és un professional independent enfront de les companyies d’assegurances, l’activitat de les quals està regulada per una llei específica (la de mediació d’assegurances privades) i sotmès a la supervisió de la Direcció General d’Assegurances.

La Llei declara que “els mediadors d’assegurances privades oferiran informació veraç i suficient en la promoció, oferta i subscripció de les pòlisses d’assegurança i, en general, de tota la seva activitat d’assessorament… i … no podran imposar directament o indirectament la celebració d’un contracte d’assegurança”.

“Els corredors hauran d’informar –diu la Llei– a qui tracti de concertar l’assegurança sobre les condicions del contracte que al seu judici convé subscriure, oferint la cobertura que, d’acord el seu criteri professional, millor s’adapti a les necessitats d’aquell i vetllaran per la concurrència dels requisits que ha de reunir la pòlissa per a la seva eficàcia i plenitud d’efectes”. El corredor està obligat a brindar “al beneficiari de l’assegurança la informació que reclami sobre qualsevol de les clàusules de la pòlissa i, en cas de sinistre, a prestar-li la seva assistència i assessorament”.

A punt de posar el teu pis per llogar? Fes-ho amb una assegurança d’impagaments

L’impagament per part dels inquilins i els danys que es puguin ocasionar a l’habitatge són dos dels principals temors dels propietaris, a l’hora de posar el seu pis per llogar. I és normal, doncs, segons un estudi recent de la patronal Unespa, els inquilins morosos deixen impagaments per 3.179 euros de mitjana als propietaris. En els casos més extrems, les asseguradores han arribat a pagar 15.000 euros per compensar la falta de pagament de la mensualitat per part d’un arrendatari.

Pel que fa als desperfectes a l’immoble, habitualment no arriba a xifres tan elevades i ronden els 336 euros. Ara bé en determinades ocasions, poden ascendir a preus excessivament elevats (fins a 45.000 euros ha estat el cost màxim).

A més des de l’inici de la pandèmia, les incidències per impagament de lloguer s’han incrementat notablement. De fet, aquest producte va duplicar la seva contractació durant el segon semestre del 2020, com asseguren des de l’Observatori Espanyol de l’assegurança de Lloguer (OESA).

Recomanacions per llogar amb més garanties

Per evitar situacions incòmodes, abans de llogar la teva propietat, és del tot aconsellable que t’asseguris d’alguns aspectes. Com per exemple,  comprovar la identitat de l’inquilí i la seva solvència (pots demanar-li còpia de dues nòmines, de la Declaració de la Renda o del seu número de la Seguretat Social). Altres mesures previstes per llei són: 

  • Fiança. Habitualment equivalent a una o dues mensualitats, com a mínim.
  • Garanties complementàries. A més de la fiança legal, la Llei d’Arrendaments Urbans permet sol·licitar una garantia addicional que per a contractes d’habitatge està  limitada a un valor equivalent a dues mensualitats de renda.
  • Aval personal privat. És més fàcil per a l’inquilí que el bancari, però el propietari haurà de comprovar la solvència de l’avalador.
  • Assegurança d’impagament del lloguer. Algunes asseguradores cobreixen l’impagament del lloguer, el desnonament i els desperfectes als habitatges. Però, normalment s’exigeix que l’immoble sigui l’habitatge habitual de l’inquilí. Per tant, la teva asseguradora et protegirà davant de possibles llogaters morosos que no paguen la renda mensual, cobrint el pagament de les mensualitats que deuen, fins a un màxim de nombre de mesos establert al teu contracte de la pòlissa.

Una altra de les seves cobertures essencials, com hem comentat, és davant els actes vandàlics o danys patits a l’immoble. Aquest també és un dels riscos existents a l’hora de llogar el nostre pis. Per això, a través d’aquesta assegurança et donen la garantia que l’immoble estarà protegit davant deterioraments i desperfectes ocasionats a la llar. De vegades, fins i tot hi ha pòlisses que cobreixen el robatori al continent (no del contingut, ja que, són els béns de l’inquilí i per això, és el llogater qui ha de tenir assegurades les seves pertinences).

A banda d’aquestes cobertures tan conegudes per tots i totes, l’assegurança d’impagaments també disposa d’altres molt interessants com:

  • El filtre de morositat. T’ofereix la tranquil·litat que necessites; doncs, la teva pòlissa pot fer un estudi de morositat al possible inquilí. És a dir, abans de formalitzar el contracte de lloguer, la teva asseguradora, com a intermediària, realitzarà un estudi de viabilitat al candidat per comprovar la seva solvència econòmica i la protecció del lloguer. 
  • Defensa i assessoria jurídica. Més útil del que d’entrada et pots imaginar; doncs, tindràs a la teva disposició un assessor legal sempre que ho necessitis i davant de qualsevol problema amb el teu inquilí, mentre tinguis el teu pis llogat. Per exemple si com a propietari, després de negociar amb l’inquilí, no et queda una altra que posar-li una demanda per desnonament, la teva asseguradora posarà a la teva disposició un advocat i et pagarà els mesos de lloguer que tinguis contractats. A més, també presentarà la documentació necessària als jutjats per iniciar aquest procés, fent-se càrrec de totes les despeses judicials i acompanyant-te fins al moment del desnonament, deixant-te el pis lliure.

En definitiva, si tens un habitatge i estàs a punt de llogar-lo no t’arrisquis i contracta una assegurança d’impagaments. En cas de dubtes, posa’t en mans expertes; a CSA els nostres corredors podran donar-te tots els detalls que necessitis i assessorar-te sobre les millors assegurances a mida de les característiques de la teva llar i de les necessitats de la teva família. Confia en nosaltres per protegir aquest important bé!

Saps com actuar si els lladres entren a casa teva?

Compartim amb vosaltres aquesta notícia sobre robatoris de les llars publicada pel Col·legi de Mediadors de Barcelona

A UN Corredoria volem estar al dia de les novetats del sector. Per això, a partir d’ara compartirem amb tots vosaltres informacions i notícies d’actualitat, com les publicades pel Col·legi de Mediadors de Barcelona.

En aquesta ocasió, destaquem la notícia: “Què hem de fer si els lladres han entrat a casa?”, en la qual, es planteja la importància de comptar amb una assegurança per compensar les pèrdues econòmiques que ens ha ocasionat aquest incident i també, poder reparar els danys causats per la irrupció dels lladres.

A més, ens posa en relleu la importància de comptar amb l’assessorament d’un mediador d’assegurances; doncs, és el professional que vetllarà perquè les cobertures de la teva pòlissa et donin resposta davant d’aquesta situació tan desagradable.

L’article també finalitza indicant els passos a seguir, si en entrar al teu habitatge descobreixes que t’han robat. En resum el procediment a seguir és: no córrer riscos innecessaris, avisar la policia i comunicar els fets a l’assegurança.

Consulta aquí la versió de la notícia al complet.

Quines assegurances desgraven a la declaració de la renda?

Com cada any, a l’abril s’inicia de nou la campanya de la declaració de la renda. Es tracta d’un tràmit amb una certa complexitat que ens acostuma a portar de cap. Sobretot, perquè sempre apareixen canvis i novetats que cal tenir en compte. Un cop hàgim revisat que la informació continguda a l’esborrany és la correcta, hi ha un aspecte que a tots ens interessa conèixer amb detall: les deduccions a les quals tenim dret.

A banda de les deduccions estatals i autonòmiques per inversió en habitatge habitual, per lloguer, família nombrosa…, sabies que si ets autònom i tens contractades determinades assegurances, algunes d’elles compten amb beneficis fiscals? T’indiquem quines són, perquè no t’oblidis d’incloure-les a la teva declaració:

Plans de pensions i altres assegurances d’estalvi. Si estàs estalviant de cara a la teva jubilació i disposes d’un pla de pensions, t’interessa saber que pots reduir-te les aportacions a la base imposable de l’IRPF. El límit màxim d’aportació s’ha reduït i des de gener de 2021, és de 2.000 euros a l’any (límit conjunt amb el Pla de Previsió Assegurat).

Assegurança de Salut. Podràs deduir-te a l’IRPF l’assegurança de salut, baixa laboral, malalties greus, etc. En aquest cas són deduïbles amb un límit màxim de 500 euros per cada membre de la família (cònjuge, fills menors de 25 que visquin amb els pares). Si es tracta de persones amb discapacitat, es pot incrementar fins als 1.500 euros.

Assegurança de Vida. En aquest cas, pots deduir-te a la renda la teva assegurança de Vida pel que fa a les seves cobertures de defunció, invalidesa permanent i incapacitat temporal. La deducció d’aquesta assegurança per a professionals s’aplica a la declaració en forma de reducció sobre la base imposable. Les quantitats a desgravar en aquesta pòlissa són d’un màxim de 500 euros a l’any.

Assegurança de Responsabilitat Civil Professional. Es tracta de l’assegurança professional per excel·lència com a garant de protecció de patrimoni de l’autònom. En aquest sentit, les assegurances de RC Professional són deduïbles sempre que estiguin vinculades a l’activitat econòmica del professional. És a dir, que les cobertures de la pòlissa estiguin centrades a cobrir danys, personals o materials, provocats per l’exercici de la seva activitat.

Assegurança de Llar, Comerços i Oficines. És molt habitual, i més amb l’auge del teletreball, que els professionals converteixin el seu habitatge en el seu despatx professional. En aquest sentit, és possible desgravar-se una part proporcional de l’assegurança de la Llar. Per exemple, en un habitatge de 100 metres on el despatx ocupa 10 metres (un 10% de la llar) es podria deduir aquest percentatge de la pòlissa.

En el cas d’assegurances per a comerços i oficines, es pot desgravar la totalitat de la prima, ja que s’entén que l’espai sencer forma part de l’activitat professional.

En resum, la campanya de la renda d’enguany inclou novetats relacionades amb la inclusió d’alguns nous trams de gravamen, modificacions en l’aportació als plans de pensions i tot el relacionat amb els ERTO i la tributació de les prestacions rebudes, entre altres aspectes.

El principal dubte, relacionat amb els expedients de regulació temporal d’ocupació, és saber com afectarà la tributació d’aquestes prestacions al resultat de la renda d’enguany. Com sabem, els treballadors que han estat en ERTO passen a tenir un pagador més: el SEPE. I això implica que el mínim obligatori per presentar la declaració baixa dels 22.000 euros quan es té un únic pagador, als 14.000 euros si la quantitat cobrada per aquest segon, i consecutius si n’hi ha, és de més de 1.500 euros.

En definitiva, a l’hora de preparar la renda, recorda incloure aquelles assegurances que tens pel teu negoci, per estalviar, cuidar la teva salut…; i així podràs optar als beneficis fiscals que et corresponen. En cas de dubtes, et recomanem que et posis en contacte amb els nostres corredors. 

Els cinc aspectes més desconeguts de l’assegurança de decessos

A Espanya l’assegurança de decessos compta amb més de segle i mig d’antiguitat, a diferència d’altres països d’Europa on la seva presència pràcticament és inexistent. Tots sabem que aquest tipus de pòlisses són una solució perfecta per resoldre les necessitats materials que envolten a una defunció. Però, coneixes totes les seves cobertures? Algunes de les seves prestacions, segur que et sorprendran. 

Una atenció que va molt més enllà del sepeli 

Sens dubte, la gran aportació de l’assegurança de decessos és la prestació d’un servei integral en un moment especialment dolorós per a les famílies. L’ampliació de cobertures que s’ha donat en aquestes pòlisses en els últims anys fa que l’acompanyament a la família vagi molt més enllà de gestionar i sufragar les despeses del sepeli. Aquesta pòlissa pot ajudar en qüestions com l’atenció psicològica als familiars, el testament (incloent-hi les despeses administratives de notaria) o la gestió final de la vida digital del difunt, entre altres qüestions.

Més de la meitat de la població compta amb una pòlissa

Un dels aspectes que més crida l’atenció sobre aquest producte és la seva gran penetració. Es tracta d’una de les assegurances amb major presència a Espanya. Gairebé la meitat dels habitants del país està protegit per una d’aquestes pòlisses. De fet, és molt possible que tu siguis un d’ells, encara que ni ho sàpigues. I et preguntaràs, com és això? Doncs, perquè bona part de les pòlisses de decessos són de caràcter familiar. Per tant, potser algun dels teus parents té contractada una i tu hi constes entre els assegurats.

Un de cada tres assegurats és menor de 40 anys

Centrant-nos en el perfil dels clients, sorprèn que un de cada tres dels assegurats té menys de 40 anys. Això trenca la típica creença que les persones que contracten aquest tipus de pòlissa són gent gran. 

Com hem comentat, es tracta d’un producte de caràcter familiar, per això, un terç de les llars espanyoles amb fills menors d’edat ho contracta. Així doncs, és un fals mite considerar que l’assegurança de decessos és un producte destinat exclusivament per a la població més sènior.

Ampli ventall de cobertures complementàries 

Sabies que aquestes pòlisses també inclouen altres cobertures, de les quals et pots beneficiar en vida? A banda de la seva prestació principal relacionada amb les despeses del sepeli, aquest producte també t’ofereix altres serveis que potser desconeixes. Com per exemple: cobertura de gran dependència per cobrir despeses sanitàries necessàries i fins i tot, l’adequació de l’habitatge; assegurança d’accidents; assistència en viatge; subsidi per incapacitat temporal; subsidi per hospitalització, assistència jurídica, entre moltes altres.

Cadis té el rècord en assegurances de decessos

En aquesta ciutat andalusa és on l’assegurança de decessos té una major presència, ni més ni menys que fins a un 80% dels gaditans compten amb una pòlissa, segons dades del portal ‘Estamos Seguros’. Un fet curiós, doncs, Cadis no figura entre les províncies més envellides d’Espanya. Això, de nou, demostra que no es tracta d’un producte que només contracten les persones d’edat avançada.

Però no és l’única població; en altres zones del nostre país com Àvila, Badajoz, Ciudad Real, Càceres, Huelva i Jaén, aquest producte també és molt popular. 

En definitiva, aquestes pòlisses ens donen servei en una de les situacions més difícils i colpidores de la nostra vida: la pèrdua d’un ésser estimat. Per això, a banda de les seves cobertures essencials com les relacionades amb el servei funerari, el trasllat nacional i la repatriació, també ofereixen l’ajuda necessària per mitigar el desassossec emocional que senten els familiars en un moment així.
En cas de tenir dubtes sobre l’assegurança de decessos que més et convé, el més recomanable és posar-se en mans expertes. A CSA, els nostres corredors et podran informar i assessorar, perquè triïs la que millor s’adapta a les teves necessitats i característiques familiars. Contacta amb nosaltres i et donarem tots els detalls!