Tens una explotació ramadera? Ja no hauràs de patir per res

UNcorredoria-Seguros ganaderos

Disposa de professionals que vetllaran pels teus interessos i els defensaran en l’àmbit legal com et mereixes gràcies a les millors assegurances

Si et dediques a l’explotació agrícola o ramadera, ja saps que no és una professió fàcil. Són moltes les despeses a compensar i les hores a dedicar-li, la inversió, l’esforç, la previsió… tot pot anar-se’n a norris si no som previsors. Per això, el més probable és que ja tinguis contractades vàries assegurances que es complementin, o una d’integral que vetlli pels teus interessos i protegeixi els teus actius.

Les assegurances per explotacions agropecuàries cada vegada són més completes, assegurant tant el bestiar o la plantació com la maquinària i els magatzems o edificacions. D’aquesta manera, podem cobrir els nostres béns enfront a danys materials per incendis, inclemències meteorològiques, inundacions, robatoris, problemes elèctric o inclús també la tan necessària Responsabilitat Civil.

Però, i si amb això no n’hi hagués prou? Imagina que, lamentablement, et veus involucrat en algun embolic judicial o en temes legals d’aquells en els que ningú vol ficar-s’hi. A vegades, per desconeixença o per por a les despeses que pugui causar el procediment legal, deixem passar injustícies o firmem acords que es podrien haver resolt de manera molt més favorable.

Defensa Jurídica, també en l’àmbit agropecuari

Les assegurances de defensa jurídica o de protecció legal tenen aquest objectiu. Salvaguardar l’interès de l’assegurat davant dels problemes legals amb els quals es pugui enfrontar i que facin perillar els seus béns. En aquests casos la companyia asseguradora es fa càrrec de les despeses que pugui tenir el seu client a causa d’un d’aquests procediments. És ben sabut que els advocats, tasses, notaris, fiances o el mateix procés judicial no resulten precisament econòmics.

A UN Corredoria hem aconseguit un interessant acord amb ARAG per oferir-vos la millor defensa jurídica d’explotacions ramaderes. ARAG és una companyia líder en aquest ram referent a l’àmbit legal, amb més de 80 anys d’experiència i un 82% dels casos resolts amb èxit.

Informa’t de tot el que podem fer per tu. No dubtis en trucar-nos al 977 25 26 41 o contacta’ns a través del formulari si ho prefereixes.

CONVENCIÓ ANUAL CSA 2019: XXIIIè ANIVERSARI

UNcorredoria-Convenció csa

La comunicació digital com a clau per la mediació del futur

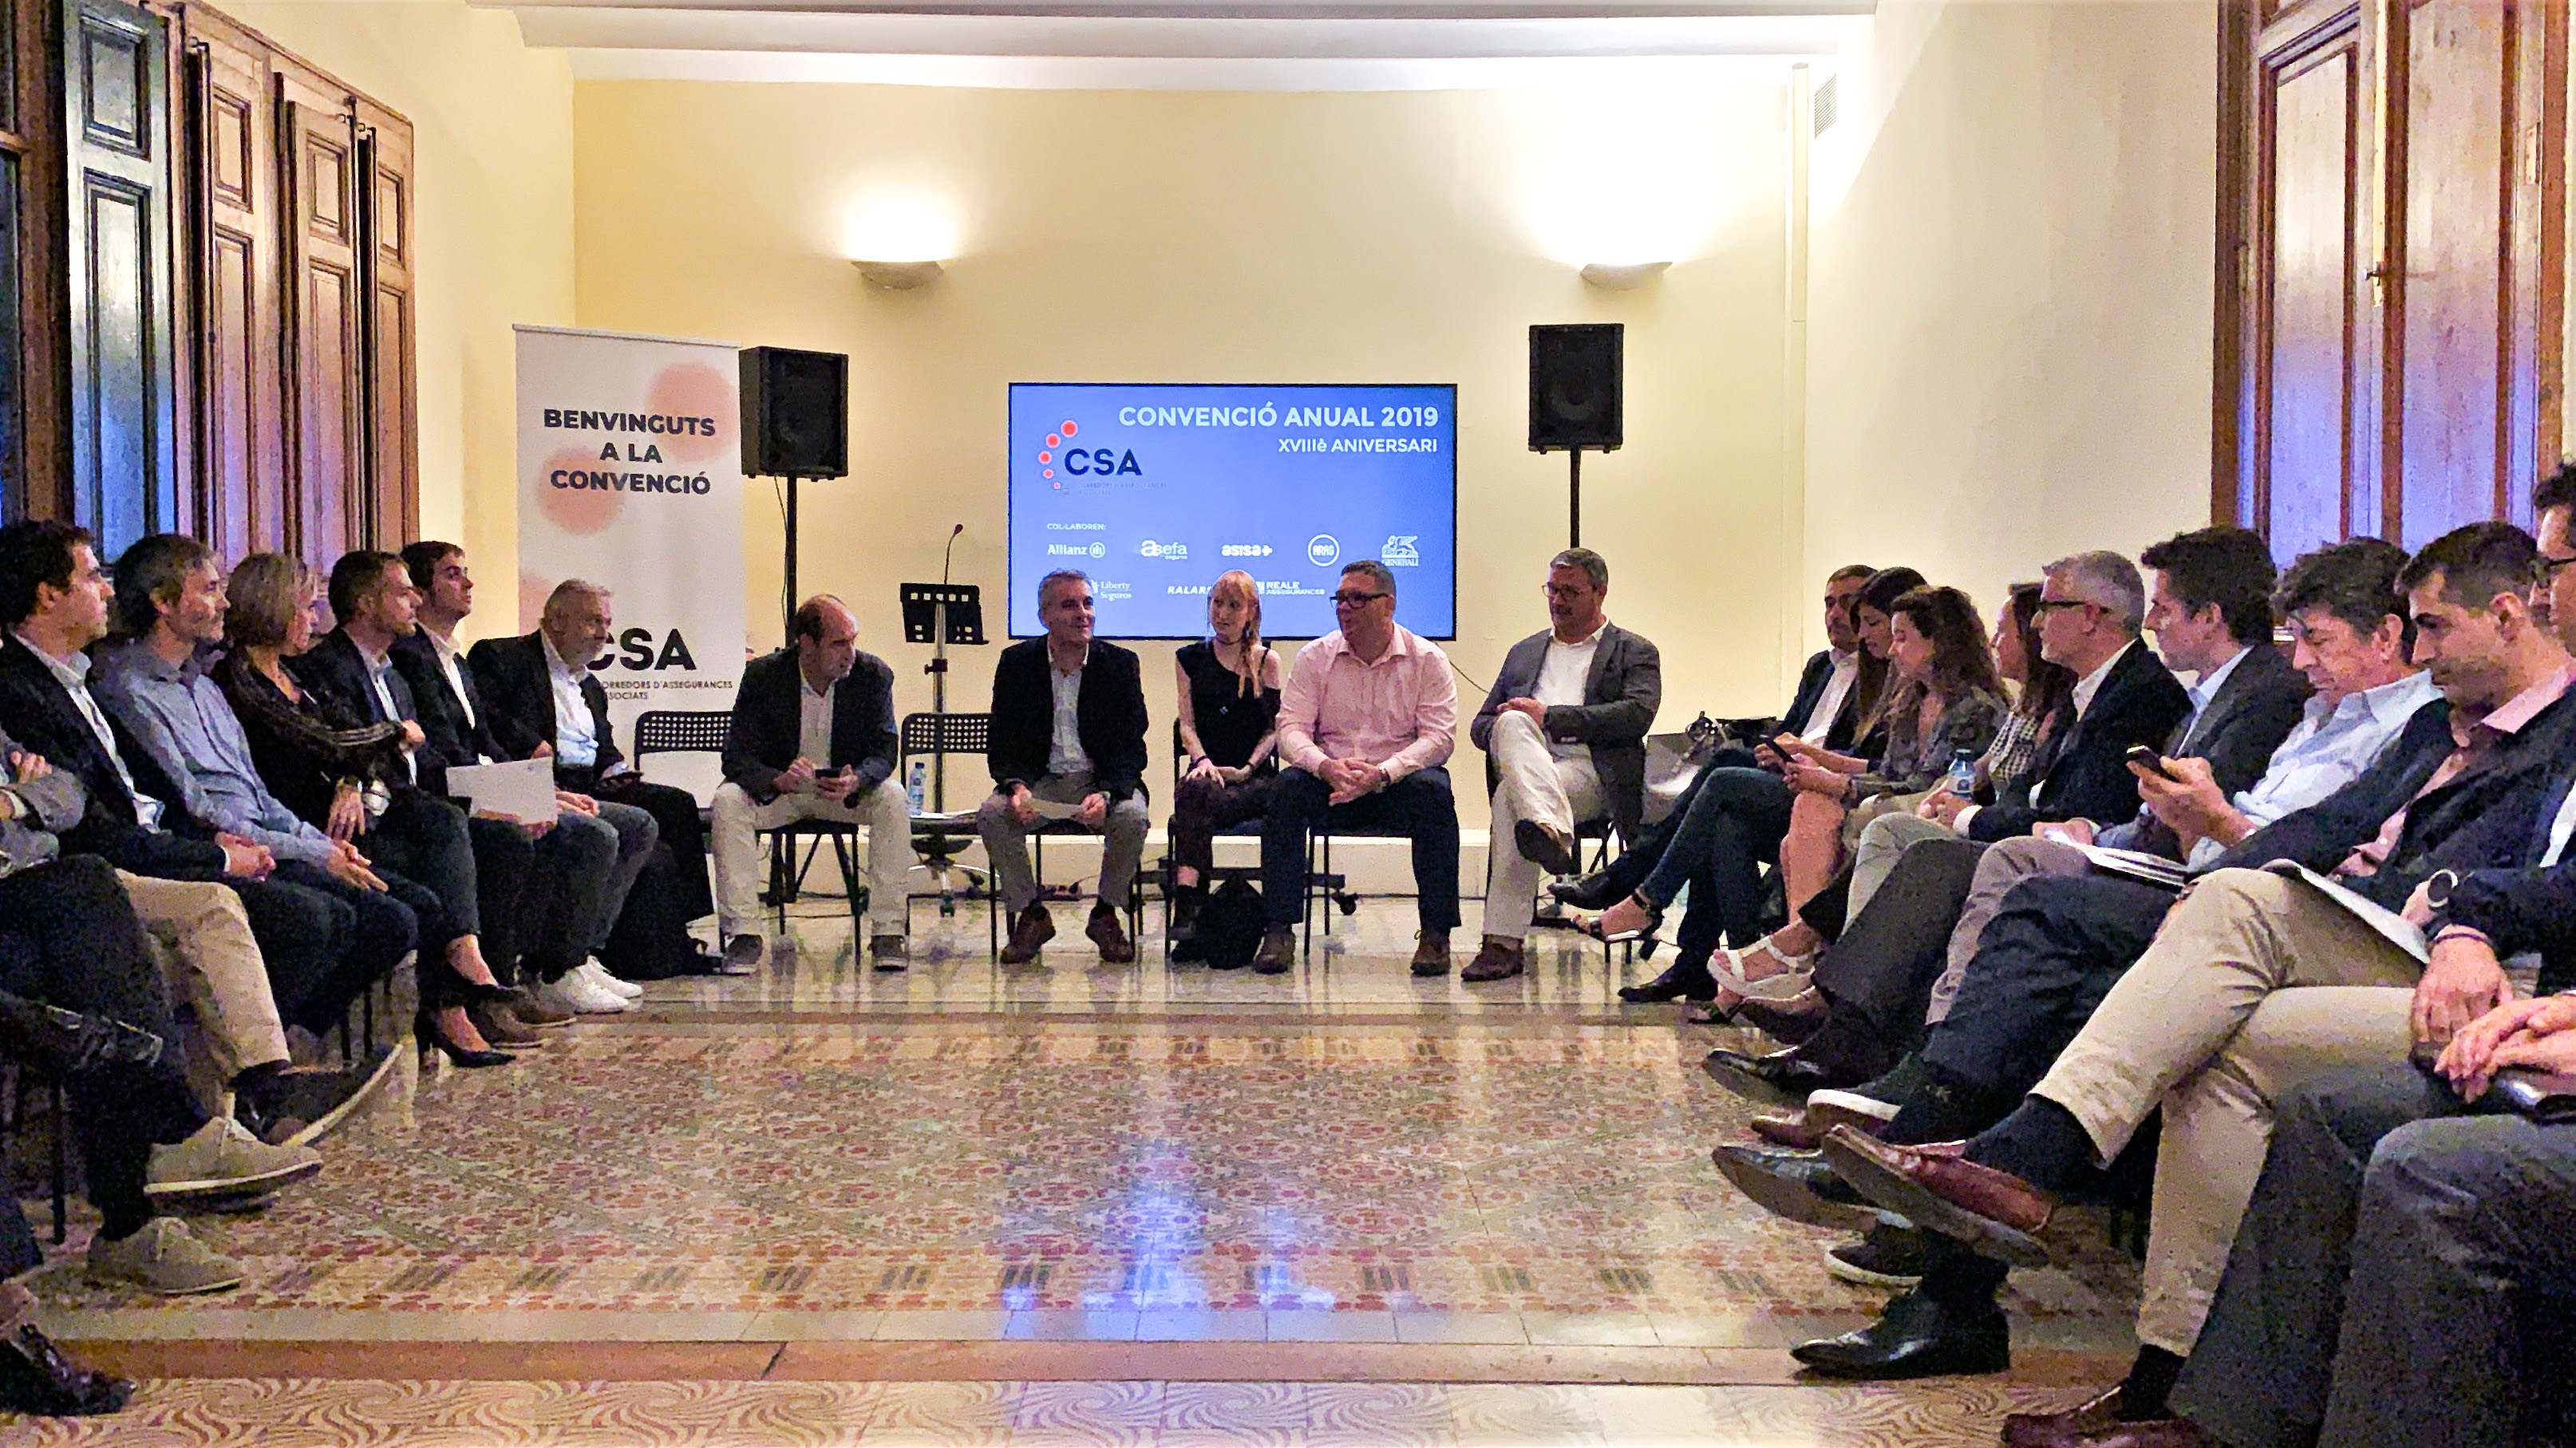
El passat divendres 4 d’octubre va tenir lloc la convenció anual de CSA que enguany celebrava el seu XXIIIè aniversari. L’escenari escollit va ser l’emblemàtica Casa Terradas, més popularment coneguda com la Casa de les Punxes, situada a l’avinguda Diagonal de Barcelona.

La convenció girava entorn a un tema que no podia estar més d’actualitat: l’ús d’eines de comunicació digital aplicades al sector. És a dir, com poden aprofitar els mediadors d’assegurances el gran potencial de les noves tecnologies per arribar als clients. Avui dia, qualsevol negoci hauria de tenir ja presència a internet. Encara que sigui una modesta web, això sí, funcional i atractiva per l’usuari. No tan sols és indispensable per arribar a les noves generacions, també es tracta de millorar els lligams i les vies de contacte amb els clients de tota la vida.

“La comunicació amb el client no ha de ser tan sols per comunicar un sinistre o avisar de la renovació de la pòlissa, cal mantenir el contacte, informar-lo de les novetats, proporcionar-li informació d’interès i que sàpiga que hi som“. Avançava el president de CSA, Josep Solergastó, al seu discurs inaugural que servia per presentar el que vindria. Tot seguit, prenia la paraula el vicepresident Emili Bordes per donar pas a la primera intervenció de la jornada.

ARAG y el seu Challenge

Elisenda Granero, Consultora de Màrqueting i Negoci Digital d’ARAG, prenia la paraula per explicar a través de l’exemple de la companyia d’assegurances, com de necessària es fa l’adaptació digital al món de les assegurances. Reduir errors de gestió i millorar l’experiència de l’usuari són dos conceptes clau en els quals ens poden ajudar les noves eines digitals. “La digitalització ens pot servir per atendre més de pressa als nostres clients a través de nous canals” explicava l’experta. “Hem de tenir present que la digitalització ens impactarà a escala de la cultura de la nostra empresa, al principi pot resultar carregós però és l’única via per ser més competitius i adaptar-nos al mercat” advertia.

A més, es va presentar el projecte #ARAGCHALLENGE en el qual han participat 11 estudiants tant d’ESADE com de la UPC. Un repte que proposava apropar als corredors d’assegurances al consumidor digital. El jove estudiant de la UPC, David Álvarez de la Torre, va exposar la proposta guanyadora, una plataforma anomenada DRISK que pretén conèixer millor al client a través d’un senzill i atractiu qüestionari i poder oferir-li les solucions personalitzades d’acord amb el seu perfil de risc. Està clar que el futur exigeix aprofitar els algoritmes i la informació del Big Data.

El futur està al món digital

Un cop ja immersos en el camí cap a la digitalització i encoratjats amb les noves possibilitats que s’obren al sector de la mediació, va ser el torn d’Enric Vidal, assessor de Màrqueting i Ventes del Col·legi de Mediadors d’Assegurances de Barcelona. “Part del repte actual dels mediadors és afrontar la canalització de la necessitat de comunicació continuada del client. Les corredories s’han de convertir en generadores de contingut” explicava. Afegia també algunes reflexions que volia llançar als presents: “Quants teniu temps de debò de generar aquests espais de comunicació?“, “Som capaços de generar contingut?”, “com transmeto la confiança a través de les Xarxes Socials o en un suport digital?“

Aquestes qüestions les recollia Pau Llambí, consultor de màrqueting digital i actual assessor tecnològic del col·legi de mediadors d’assegurances de Barcelona. El professional de l’entorn digital va donar alguns consells per tal que els mediadors s’animin a fer el pas al món online sense por i amb intel·ligència. No es tracta de fer una incursió precipitada i volent tocar-ho tot. Cal focalitzar els esforços, entendre la importància de les paraules clau, el posicionament en motors de recerca com Google, el potencial de xarxes socials com Instagram o LinkedIn…etc.

Després d’una pausa pel cafè, va tenir lloc un informal col·loqui on els representants de les companyies asseguradores i els mediadors van intercanviar inquietuds, projectes de futur i possibles millores en la comunicació entre ells i amb els clients.

Per finalitzar la vetllada, un autocar va conduir als presents a Cal Pinxo Platja per gaudir del sopar institucional.

La Responsabilitat Civil de la Indústria Alimentaria en el punt de mira

UNcorredoria-Seguro responsabilidad civil

Cal una regulació més estricta en les empreses dedicades a l’alimentació

El polèmic cas del brot de listèria sofert aquest estiu a Espanya ha tornat a posar sobre la taula el debat de l’obligatorietat de l’assegurança de Responsabilitat Civil en empreses dedicades a l’alimentació. Els encarregats de posar-hi veu han estat l’Associació de Consumidors en Acció FACUA, que està gestionant les reclamacions dels afectats per tal de fer més força en una demanda conjunta. També l’Organització de Consumidors i Usuaris (OCU) està mediant en el cas.

FACUA ha presentat una acusació particular contra Magrudis, l’empresa responsable de la comercialització de la carn intoxicada. Amb aquesta querella penal de l’associació, el jutjat està investigant a Magrudis per un possible delicte contra la sanitat pública. Cada dia se saben nous detalls que apunten a presumptes irregularitats en l’empresa sevillana. De moment, els advocats que la representaven han abandonat la defensa. Les principals traves perquè els damnificats cobrin les indemnitzacions són la insolvència de l’empresa i poder provar el contagi.

Pel que ha transcendit, Magrudis tenia una assegurança de Responsabilitat Civil que tan sols cobria fins a 300.000 euros. Es tracta d’una quantitat molt insuficient per poder fer front a la xifra milionària que suposa indemnitzar a tots els afectats. FACUA ha titllat de ridícula aquesta quantitat i reclama al Govern una reforma urgent de la Llei de Seguretat Alimentaria per tal que sigui obligatori que les empreses alimentàries disposin d’assegurança de RC.

També es proposa la creació d’un fons de garantia que cobreixi indemnitzacions econòmiques derivades d’intoxicacions alimentàries. No és res nou, fa quasi quaranta anys, concretament al 1984, es va establir segons la Llei General per la Defensa dels Consumidors i Usuaris que el Govern adoptaria un sistema obligatori d’assegurances i fons de garantia per afrontar aquest tipus de casos.

Totes les empreses haurien de comptar amb una assegurança de Responsabilitat Civil

L’assegurança de Responsabilitat Civil cobreix els danys i perjudicis que l’assegurat pugui causar a tercers. Si ja és important en casos de particulars, quan es tracta d’autònoms o empreses es converteix en quelcom essencial. En comercialitzar un producte, corres el risc que aquest pugui causar algun tipus de mal als consumidors. Existeix una assegurança específica de RC de Productes que es fa càrrec de les conseqüències econòmiques que comporti reparar o indemnitzar pels danys causats pel producte en qüestió.

Tanmateix, no cobreix aquells possibles perjudicis soferts durant la fabricació del producte.  De la mateixa manera, és interessant contemplar cobertures addicionals com la de “Retirada del producte” per fer front a les despeses que comporti treure de circulació el material defectuós. Això serà sempre i quan respongui a una petició de l’autoritat pertinent o si es demostra que existeix un risc evident per la salut i la integritat de les persones. Si el producte que comercialitzes s’incorpora després a un altre producte o és un ingredient d’un tercer, millor contemplar la cobertura d’unió i mescla.

Per saber quines cobertures necessites en funció de l’activitat que portis a terme, un corredor d’assegurances pot guiar-te i evitar que et trobis infrassegurat, com va ser el cas de  Magrudis.

L’alarma pel brot de listeriosi va saltar el passat agost i, des de llavors, ja es calculen més de 200 persones afectades. S’hi han relacionat 3 morts i sis avortaments de pacients embarassades. 

Necessito assegurança pel patinet elèctric?

UNcorredoria-Assegurança patinets

En tan sols un parell d’anys, els patinets elèctrics han envaït els carrers de les grans ciutats

Es calcula que actualment hi ha més de 20.000 d’aquests vehicles de mobilitat personal (VMP) en circulació per Espanya. Una nova manera de desplaçar-se que ja ha portat més d’un disgust. Segons dades de la Fiscalia de Seguretat Viària, 2018 va tancar-se amb 273 accidents de VMPi es van registrar 5 víctimes mortals. El pitjor és que les estimacions pels propers anys apunten a que es podria duplicar o triplicar aquesta xifra.

La DGT ja va posar el focus en aquesta nova problemàtica i està intentant treballar per establir una normativa més ferma que reguli aquests vehicles. El que tenen clar des de la Direcció General de Tràfic és que la vorera és pels vianants i ni patinets, ni bicicletes, ni seagways o hoverboards haurien de circular-hi. Tanmateix, ara per ara són els ajuntaments de cada ciutat els encarregats de posar les normes de circulació pels VMP. De totes maneres, Tràfic s’ha pronunciat al respecte amb algunes indicacions bàsiques mentre estem a l’espera de la regulació específica en l’àmbit nacional.

El patinet es considera un vehicle

Com dèiem, un dels primers punts és deixar clar que el patinet es considera un vehicle i, per tant, no pot assimilar-se al vianant ni circular per les voreres i espais reservats per aquests. En teoria els patinets haurien de circular per la calçada a no ser que l’autoritat municipal (que és la que de moment ho regula) disposi el contrari i permeti en alguns trams que els patinets circulin per espais de vianants.

Això sí, especifica la DGT que el patinet elèctric no es pot equiparar a un vehicle de motor i, per tant, no necessitaria permís de conducció, carnet o llicència. En aquest punt, també afegeix que no és obligatori disposar d’una assegurança per utilitzar el patinet elèctric, tot i que és un requisit molt recomanable. En el cas de les empreses de patinets de lloguer sí que és necessària una assegurança i també hauran de complir una autorització municipal que reguli els recorreguts, horaris i limitacions que consideri pertinents.

L’Assegurança de Responsabilitat Civil és imprescindible

Així doncs, de moment, no és obligatori assegurar el patinet elèctric si el faràs servir per ús personal però això no significa que no sigui necessari. Has de tenir en compte que si tens un accident en patinet i no disposes de cap mena d’assegurança, hauràs de fer front a les despeses amb els teus diners. És per això que, un cop més, l’assegurança de responsabilitat civil es proclama com a imprescindible per qualsevol persona. D’aquesta manera, l’assegurat estaria cobert pels possiblesdanys i perjudicis que causes a tercers fruit d’un accident amb el patinet elèctric.

No estaria de més disposar d’una assegurança d’accidents per si resultes ferit mentre condueixes el teu patinet. Aquest tipus de pòlissa sol protegir a l’assegurat brindant assistència sanitaria i el cobreix tant a ell com als seus familiars en cas d’invalidesa o defunció a causa d’un accident.

Òbviament, les asseguradores ja estan traient productes específics per aquest tipus de vehicles que consten de garanties o cobertures especials que amplien la pòlissa convencional de RC. Per estar al dia de les diferents cobertures i noves pòlisses al mercat, el millor és comentar el cas amb un bon mediador d’assegurances. 

De moment, cal romandre a l’espera que la DGT es pronunciï en ferm sobre les normes de circulació dels patinets elèctrics i qui sap si també s’acabarà incloent l’obligatorietatd’una assegurança i, fins i tot, de llicència. 

Qui pagarà els desperfectes de la DANA?

UNcorredoria-Assegurances agricultura

Toca fer valoració de danys i actuar en conseqüència

Possiblement si fa un parell de mesos ens haguessin preguntat què és una DANA no hauríem sabut respondre. Ara, en canvi, estem familiaritzats amb el concepte i el sabem relacionar amb la gota freda, un terme més popularitzat. Lamentablement, no tan sols hem conegut el fenomen meteorològic sinó que també ha tocat patir-ne les conseqüències.

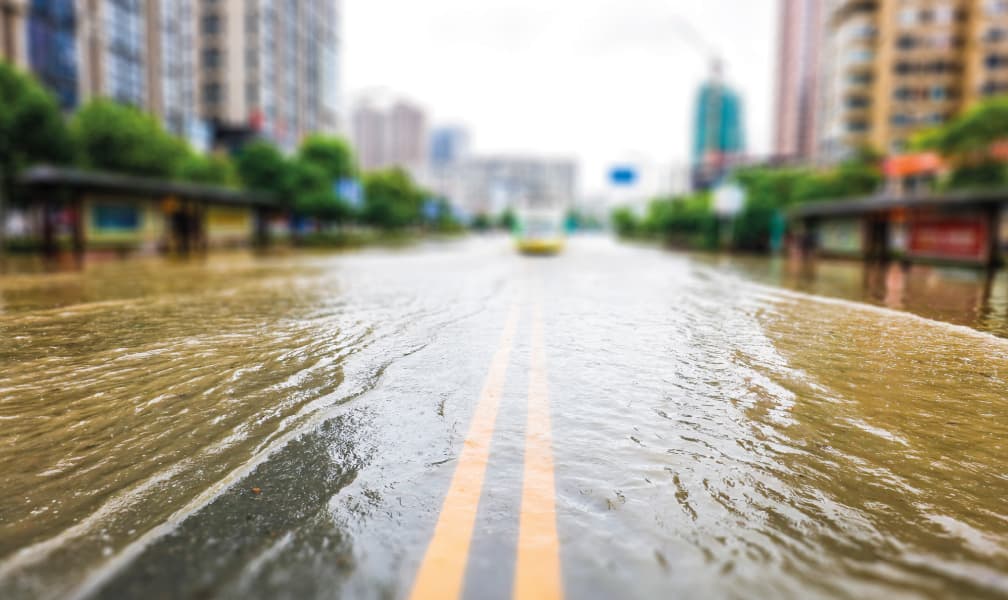
DANA és l’acrònim que correspon a una Depressió Aïllada en Nivells Alts. Fa referència al xoc entre una massa d’aire fred que entra al nucli de l’atmosfera i l’aire calent que es troba a la superfície. Com a resultat tenim el fort temporal que fa unes setmanes arrasava bona part del territori espanyol, causant nombrosos desperfectes, especialment al sud-est peninsular, a la costa de llevant. Baixos i locals inundats, edificis amb goteres, cotxes arrossegats per l’aigua, carrers i carreteres convertits en rius, bestiar mort, camps anegats… i, per desgràcia, també 6 morts.

Els danys són abundants i un cop passada la tempesta toca fer-ne valoració i actuar per mitigar el desastre. Aquí és on entra en joc una altra figura que s’ha popularitzat aquests dies: El Consorci de Compensació d’Assegurances (CCS).

Què és el Consorci?

Algunes assegurances de la llar i de vehicles compten amb cobertures que poden respondre pels danys causats per fenòmens meteorològics. Però no sempre és així, i per casos extrems com el de la DANA existeix una entitat especialitzada. El Consorci de Compensació d’Assegurances va néixer per fer front a “situacions extraordinàries” tals com els desperfectes provocats per terrorisme, terratrèmols, huracans o fortes tempestes. De fet, les inundacions són el fenomen que protagonitza la gran majoria de reclamacions que rep el Consorci.

El Consorci, o CCS per les seves sigles en castellà, Consorcio de Compensación de Seguros, és una institució adscrita al Ministeri d’Economia i Empresa a través de la Direcció General d’Assegurances i Fons de Pensions. Es tracta d’una entitat asseguradora que disposa de personalitat jurídica pròpia i un patrimoni independent del de l’Estat. Es finança amb una part de la prima que paguem aquells qui tenim contractades pòlisses ja siguin de llar, vehicles, agrària o vida. Si no tens contractada cap mena d’assegurança no pots reclamar les indemnitzacions del CCS però pots optar a les ajudes públiques.

Així doncs, el Consorci procura un fons de garantia per poder donar servei als ciutadans en cas de sinistres de caràcter greu considerats “riscos extraordinaris“. El cas de la DANA entra en el que contempla el reglament d’assegurances de riscs extraordinaris. Allí diu que el Consorci es responsabilitzarà dels danys causats per fenòmens de la natura que es cataloguin com a “catàstrofe”.

Per exemple, si es produeixen ràfegues de vent que superin els 120 km/h, sismes submarins, tempestes ciclòniques atípiques, erupcions volcàniques o, fins i tot, caiguda de cossos siderals! Els aiguats també estan contemplats, entesos com “la inundació del terreny produït per pluges o desgel; per aigües procedents de llacs amb sortida natural, rius i riades, o cursos d’aigua naturals que es desbordin del seu cabal normal“.

El Consorci ha respost

Fa uns dies, el Consorci es pronunciava al respecte en un comunicat on notificava l’estimació global de danys causats per les inundacions que van tenir lloc entre el dia 11 i el 15 de setembre amb especial focus al sud-est peninsular. Durant aquest període, el Consorci ha rebut unes 30.000 reclamacions i s’estima que les indemnitzacions a abonar als assegurats ascendeixen a 203 milions d’euros aproximadament.

Sense dubte, la Comunitat Valenciana s’ha endut la pitjor part, on s’estimen uns 12.000 sinistres a les províncies d’Alacant i València. Allà s’hi destinaran 103 milions d’euros. A la regió de Múrcia s’hi destinaran 82 milions d’euros per fer front als 13.800 sinistres que allà s’hi calculen.

Cal remarcar que no és certa la informació que existeixi un termini de 7 dies per reclamar al Consorci i tampoc existeix un límit en l’import de la indemnització. Per més informació es pot trucar al telèfon gratuït 900 222 665 o consultar la seva web: www.consorseguros.es

No tan sols el Consorci està responent a les demandes dels afectats, el Govern en funcions ja ha aprovat un ajut de 746 milions d’euros per fer front a les destrosses de la DANA. D’altra banda, també Agroseguro ha activat el mecanisme de peritatge i pagament de les indemnitzacions que ha estimat en 84 milions d’euros. 

En qualsevol cas, per saber si et correspon o no indemnització, quina quantitat, i on i com reclamar-la, el millor és consultar al teu corredor d’assegurances. 

Baixes laborals. Autònoms

UNcorredoria-Baja autónomo

Ets autónom. Et preocupa estar de baixa una temporada. Aquí tens una sol.lució. Contracta l’assegurança que et garantitzarà els ingresos que tu calculis que pots necessitar durant  la teva baixa, per fer front a despeses, per contractar alguna persona durant la teva baixa. Consulta’ns, des de 360 € l’any, pots arribar a cobrar 1.000 € .